Mein Konto


Auf den ersten Blick wirkten die Zahlen des Unternehmens verheerend und der Verlust um rund 25 Prozent an einem Tag erschien gerechtfertigt. Doch ein Analyst hat tiefer gerechnet und sein Outperformance-Rating beibehalten. Ist das jetzt eine lukrative Kaufchance?
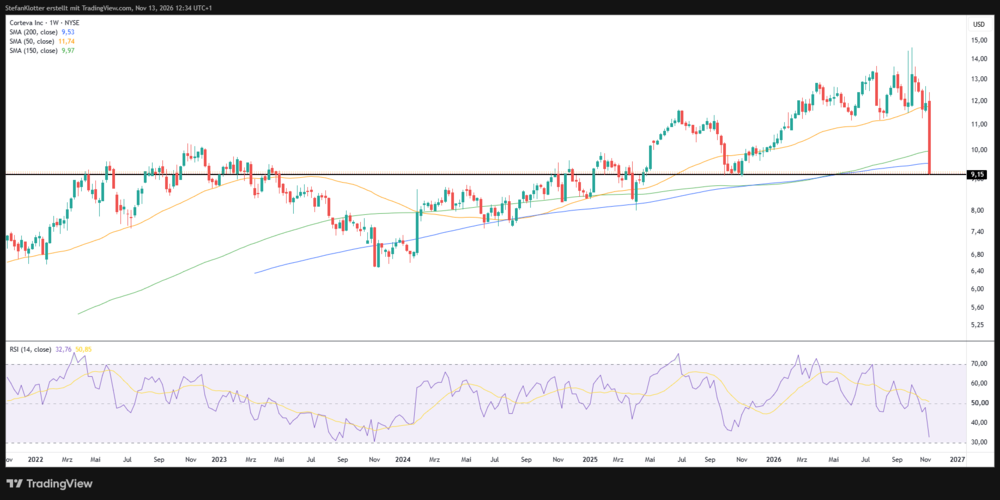
Das Geschäft in Brasilien war ein Debakel für Corteva, das sich nach Ausgliederung seiner Saatgut- und Genetik-Division auf die Entwicklung von Pflanzenschutzprodukten konzentriert. Der Abverkauf war rückläufig, die Lagerbestände blieben hoch und die Finanzierungsbedingungen für brasilianische Landwirte waren schwierig und dürften sich nach dem Wahlausgang auch nicht verbessern. Die allgemeinen Analystenerwartungen wurden als Folge verfehlt, das operative EBITDA sank um 17 Prozent auf 222 Millionen Dollar und der Ausblick wurde für 2026 auch noch gekappt. Zudem soll Corteva am 30. November aus dem MSCI-USA fallen, was Umschichtungen bei Hedgefonds zur Folge haben könnte. Die Folge war ein Kurssturz um rund 25 Prozent von ca. 12 Dollar auf rund 9 Dollar.
Mizuho bestätigt Outperform
Die Analysten von Mizuho halten auch nach dem ernüchternd wirkenden Zahlenwerk an ihrer Einschätzung „Outperform“ fest und bestätigten ihr Kursziel von 16 Dollar. Für die japanischen Wertpapierspezialisten ist Brasilien nicht die ganze Welt und sie erkennen, dass Corteva mit seinen neuen Produkten in allen Regionen beim Volumen um rund 20 Prozent zulegen konnte. Arylex und Pyraxalt wuchsen gar um mehr als 20 Prozent und stehen für einen Jahresumsatz von rund 650 Millionen Dollar. Weitere Argumente: Das operative EBITDA blieb nahezu auf Vorjahresniveau, die Marge konnte trotz Preiskämpfen leicht gesteigert werden.
Anleger sollten wissen, dass Corteva am 01. Oktober in zwei Unternehmen aufgegliedert wurde. Die Sparte Saatgut und Genetik firmiert seitdem unter dem Namen Vylor. Corteva-Aktionäre erhielten anteilig Vylor-Aktien in ihr Depot eingebucht. Die Maßnahme schärft das Profil der neuen Konzerne, Kapital kann gezielter eingesetzt werden und die strategische Flexibilität wurde erhöht.
Charttechnisch fiel Corteva nach dem Einbruch auf eine Unterstützung aus dem November 2025 zurück. Auf Jahressicht wurde der RSI in die Überverkauft-Region gedrückt und lässt zumindest eine technische Gegenbewegung auf 11,30 Dollar plausibel erscheinen. Diese Variante steht immerhin für einen Zuwachs um 22 Prozent. Das Best-Case-Szenario von Mizuho mit einer Renditechance von 74 Prozent fordert von Anlegern etwas Geduld. Ich würde die Hedgefonds-Bewegungen nach dem MSCI-USA-Ausschluss abwarten. Bei einer anschließenden Stabilisierung erscheint ein Kauf gerechtfertigt.