
 Mein Konto


Experte Nicolai Utz erklärt im Interview mit Börse Online wichtige Details zum aktuellen Erbschaftsteuer-Streit vor dem Bundesverfassungsgericht und zur Debatte in der Steuerpolitik.
Der Hintergrund
Das Bundesverfassungsgericht hat am 12. und 13. Oktober 2026 in zwei getrennten Verfahren über die Erbschaftsteuer verhandelt:
• Das Bundesland Bayern fordert das Recht, Steuerfreibeträge für Begünstigte wegen hoher Immobilienpreise regional selbst festzulegen
• Ein Privat-Erbe klagt gegen die für Firmenerben erreichbare Steuerfreiheit und moniert einen Verstoß gegen den Gleichheitssatz
• Die Entscheidungen werden voraussichtlich Anfang 2027 verkündet
Börse Online: Wie gerecht ist die aktuelle Erbschaftsteuer in Deutschland?
Nicolai Utz: Als Abgabe sollte sie nachvollziehbar und möglichst einfach ausgestaltet sein. Daran bestehen beim derzeitigen Erbschaftsteuersystem aufgrund zahlreicher Ausnahmen erhebliche Zweifel.
Was bedeutet das für die Besteuerungspraxis?
Wer sich fachkundig beraten lässt, kann die Erbschaftsteuer durch mehrfache Inanspruchnahme der Freibeträge, gezieltes Ausnutzen bestehender Steuerbefreiungen und die Errichtung eines steueroptimierten Testaments erheblich reduzieren oder sogar vollständig vermeiden. Deshalb wird die Erbschaftsteuer gelegentlich auch als „Dummensteuer“ bezeichnet. Ein Begriff, den ich nicht mag, weil er weniger die Steuer selbst als vielmehr den normalen Steuerzahler verunglimpft. Allerdings steckt im Kern auch ein Funke Wahrheit, da derjenige, der sich nicht rechtzeitig mit der Thematik befasst, am Ende „draufzahlt“ – in der Konsequenz auch dessen Erben.
Geht es bei der Vermögensnachfolge nicht mehr ohne Experten?
Unter dem Strich ist die Erbschaftsteuer in ihrer heutigen Ausgestaltung derartig komplex, dass aus meiner Sicht jede Nachlassabwicklung und jede Erbschaftsteuererklärung nur mit fachkundiger Beratung erfolgen sollte. Zentraler Bestandteil ist auch die steuerliche Bewertung von Nachlassgegenständen, insbesondere Immobilien oder Unternehmensbeteiligungen. Falsche Wertermittlungen können zu gravierenden Steuernachteilen führen.
Welche Vorzieheffekte es wegen der Erbschaftsteuer-Pläne gibt, lesen Sie im neuen €uro-Magazin, hier erhältlich
Könnte ein Flat-Tax-Modell für alle Erben und Beschenkten hier die bessere Lösung sein?
Eine Kombination aus einem hohen Erbschaftsteuerfreibetrag und einem einheitlichen, moderaten Steuersatz würde sicherlich zu einer Vereinfachung, mehr Transparenz und mehr gefühlter Gerechtigkeit führen.
Auch wenn damit sämtliche Steuerprivilegien entfallen?
Ein vollständiger Verzicht auf Ausnahmen ist allerdings problematisch. Unternehmerisch gebundenes Vermögen im Wert von zehn Millionen Euro ist nicht mit einem Bankguthaben derselben Höhe vergleichbar. Auch moderate Steuersätze können bei Unternehmen zu existenzgefährdenden Liquiditätsengpässen führen.
Würde eine höhere Erbschaftsteuer für Firmenerben Arbeitsplätze und Unternehmensexistenzen tatsächlich in großem Stil bedrohen?
Ich halte das für ein in Teilen der Politik komplett unterschätztes Risiko. Die wirtschaftliche Lage hierzulande ist angespannt, der Kostendruck in Unternehmen hoch. Höhere Abgaben würden dieses Problem zusätzlich befeuern.
Welchen Ausgang erwarten Sie bei den Verfahren in Karlsruhe?
Eine belastbare Prognose ist nicht möglich. Denkbar ist, dass das Bundesverfassungsgericht das bestehende Erbschaftsteuerrecht bestätigt — aber auch, dass einzelne Regelungen beanstandet werden.
Zur Person
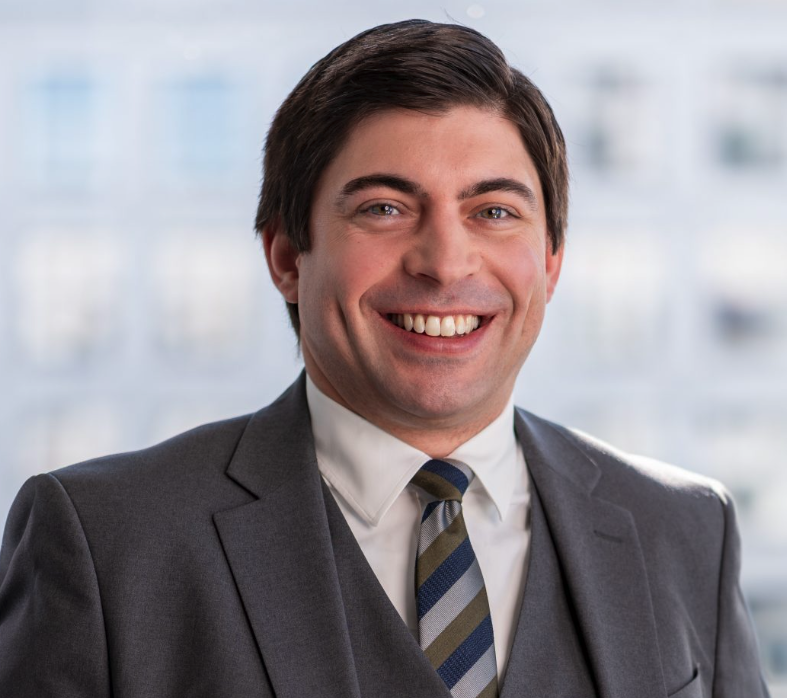
Nicolai Utz ist Rechtsanwalt, Fachanwalt für Erbrecht und Geschäftsführer bei der Kanzlei Acconsis in München. Seine Schwerpunkte sind Vermögens- und Unternehmensnachfolge, Testamentsgestaltung, Pflichtteilsrecht sowie steueroptimierte Erbschaften (inklusive digitaler Nachlass wie Krypto/NFTs).

