
 Mein Konto


Die roten Roben haben heute über die mögliche Verfassungswidrigkeit des Erbschaft- und Schenkungsteuergesetzes verhandelt. Rechtsexpertin Francoise Dammertz war in Karlsruhe vor Ort und erklärt, was für die Vermögensnachfolgeplanung jetzt wichtig wird.
Der Hintergrund
Die Erbschaft- und Schenkungsteuerfreibeträge für Begünstigte sind trotz der Wertveränderungen bei Immobilien seit 2009 unverändert geblieben und sollten nach Meinung vieler Experten dringend vom Gesetzgeber angepasst werden.
Das Bundesland Bayern sieht Freibeträge, die Erben oder Beschenkten zustehen, als zu gering an, da diese nicht ausreichen, damit das Elternhaus steuerfrei als Familiengebrauchsgegensstand auf die Kinder übertragen werden kann. Die Bayerische Staatsregierung hat deshalb beim Bundesverfassungsgericht ein Verfahren zur abstrakten Normenkontrolle zu Freibeträgen und Steuersätzen (Paragraf 16 und 19 Erbschaft- und Schenkungsteuergesetz) und zur Bewertung von Grundbesitz erhoben (Az.1 BvF 1/23).
BÖRSE ONLINE sprach mit der Rechtsexpertin Francoise Dammertz, die bei der Verhandlung in Karlsruhe vor Ort war.
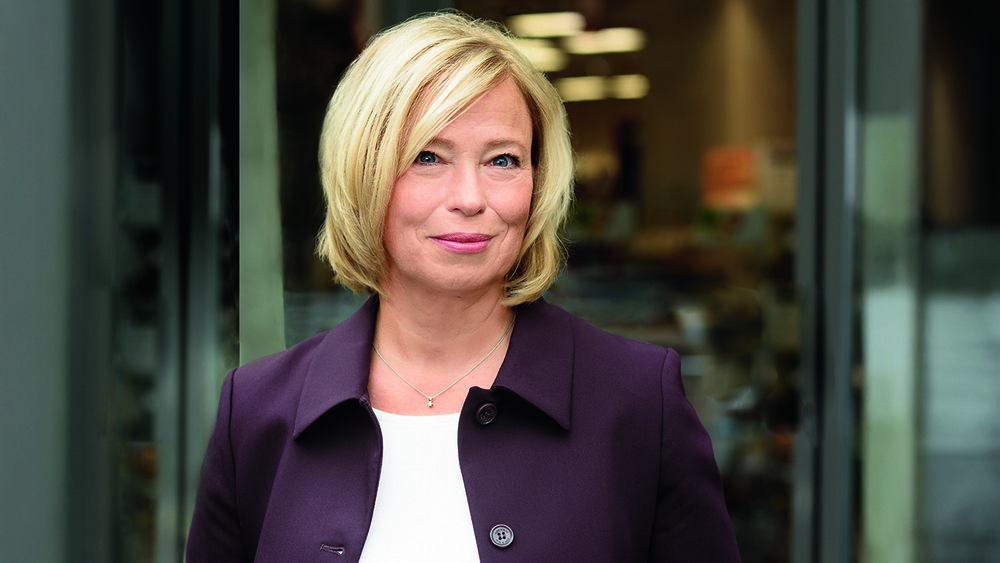
BÖRSE ONLINE: Frau Dammertz, Sie waren bei der mündlichen Verhandlung des Bundesverfassungsgerichts vor Ort. Worüber wurde grundsätzlich gestritten?
Francoise Dammertz:
Es ging in Karlsruhe heute um Bewertungsfragen, Freibeträge und Steuerklassen. Die Werte sind für Einfamlienheime um 97,9 Prozent und für Bauland um 146,1 Prozent gestiegen, der Verbraucherpreisindex um 44 Prozent.
Wie bewerten Sie die Argumentation Bayerns für höhere Steuerfreibeträge in der mündlichen Verhandlung?
Der bayerische Landesfinanzminister Albert Füracker hat in der Verhandlung deutlich gemacht, dass sich die Immobilienwerte seit 2009 vervielfacht haben, eine Regelung zur bundesweiten Anhebung der Erbschaft- und Schenkungsteuerfreibeträge aber gescheitert ist. Auf dieser Basis ist seine Forderung nach einer Regionalisierung der Steuerfreibeiträge plausibel - auch weil in Bayern die Verkehrswerte deutlich stärker gestiegen sind als im übrigen Bundesgebiet.
Was bedeutet das für die Übertragung von Familienheimen?
Aktuell können Kinder das Elternhaus nur steuerfrei erben, wenn sie unverzüglich in die geerbte Elternimmobilie einziehen. Dabei ist nur eine Wohnfläche von 200 Quadratmetern steuerfrei. Oft tritt die Selbstnutzung nicht ein, so dass Kinder gezwungen werden, das Elternhaus zu verkaufen, um die fällige Erbschaftsteuer entrichten zu können. Noch dramatischer ist, wenn ein kinderloses Ehepaar die selbstgenutzte Immobilie an Angehörige der Steuerklasse II vererbt. Hier gibt es nur einen Freibetrag von 20.000 Euro und höhere Steuersätze.
Welche Einwände hat die Bundesregierung dagegen?
Michael Schrodi, parlamentarischer Staatssekretär im Bundesfinanzministerium, hat in der mündlichen Verhandlung in seinem Schlussplädoyer betont, dass es eine bundesweit einheitliche Regelung braucht - ansonsten drohe eine Zersplitterung, die zum Verstoß gegen die Leistungsfähigkeit und zu Wettbewerbsverzerrungen führen könnte. Zudem hätte eine Regionalisierung der Erbschaftsteuer nach Argumentation der Bundesregierung weitreichende Folgen für den Finanzausgleich und könnte auch zu einem „Bürokratiemonster“ werden.
Welche Entscheidung ist aus Karlsruhe zu erwarten?
Es ist die Urteilsverkündung nach Abschuss der Beratung durch die acht Richter abzuwarten. Mögliche Ergebnisse reichen von einer Bestätigung des geltenden Rechts über eine Unvereinbarkeit mit Fortgeltungsfrist bis zur Nichtigkeitserklärung der Steuervorschrift. Bis zur Verkündung der Entscheidung sollten Betroffene Erbschaft- und Schenkungsteuerbescheide offenhalten.
Wie sollte man sich in puncto Vermögensnachfolge bei Immobilien aktuell positionieren?
Angehörige sollten frühzeitig mit der Umsetzung von Schenkungen beginnen und nicht bis ins hohe Alter damit warten.
Zur Person
Françoise Dammertz ist als Syndikusanwältin für die Steuerberatungsgesellschaft awicontax tätig. Als Fachanwältin für Steuerrecht liegt ihre Spezialisierung auf den Rechtsgebieten der Vermögens- und Unternehmensnachfolge. Sie deckt am Standort Berlin die Themen der Vertrags- und Testamentsgestaltungen, die Beratung von Testamentsvollstreckern sowie die steuerliche Deklaration von Schenkungen und Erbfällen ab.
Zum Unternehmen
awicontax mit Hauptsitz in Deizisau (Baden-Württemberg ) ist einer der führenden Anbieter von Steuer- und Wirtschaftsberatung für den Mittelstand in Deutschland. Bundesweit bietet die Steuerberatungsgruppe integrierte Lösungen aus Steuer-, Wirtschafts- und Rechtsberatung – unterstützt durch digitale Prozesse und KI-gestützte Tools.

