Mein Konto
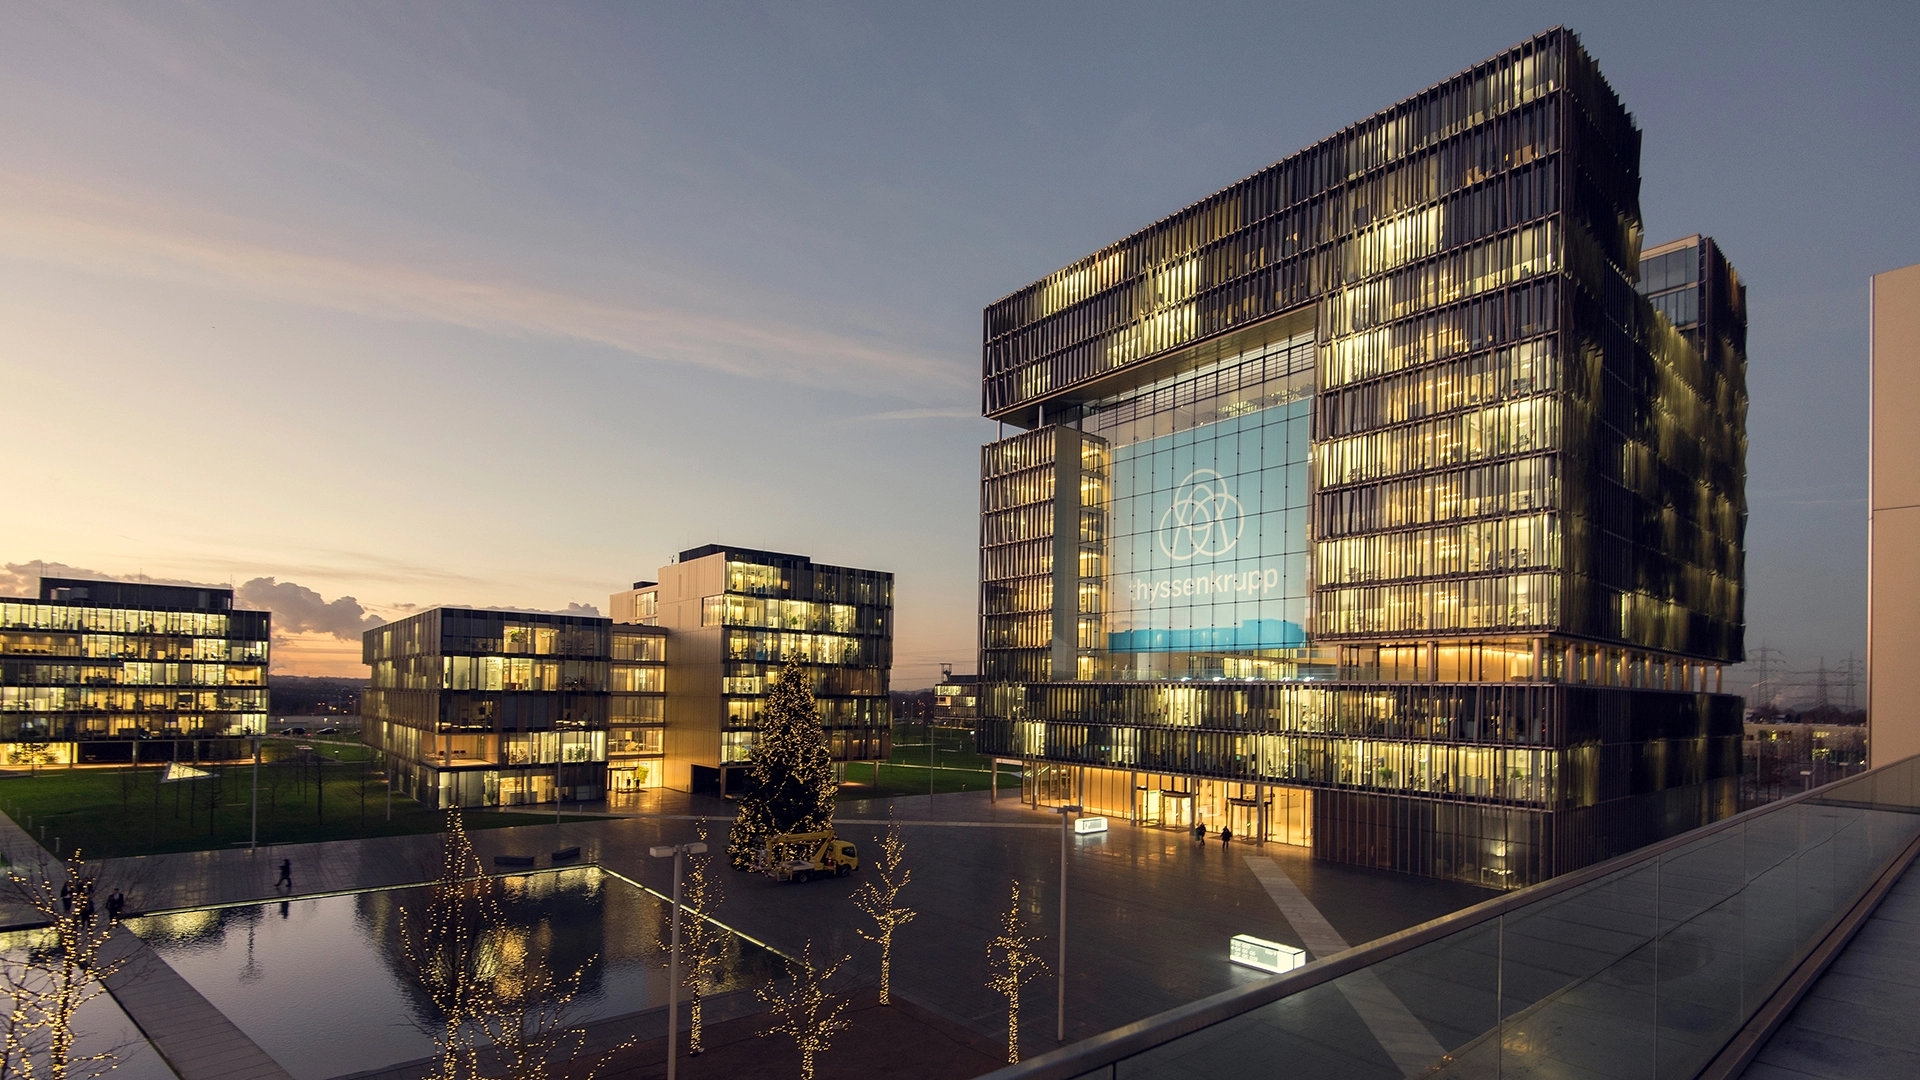


Thyssenkrupp, der Stahl-und Industriekonzern, der Deutschland seit Langem prägt, wird bis 2030 eine Finanzholding. Für eine der Ikonen in Deutschlands Wirtschaft ist das ein Neubeginn und Neuland zugleich: im Sommer 2023 ging TKs Geschäft mit Wasserstoff als TK Nucera aufs Parkett, im Oktober 2025 die U-Boot-Sparte Marine Systems als TKMS. Nun folgt, voraussichtlich noch im Oktober, die Metallhandel- und Dienstleistungssparte TK Accelis. Für jeweils 20 Aktien von Thyssenkrupp erhalten Anteilseigner eine zusätzliche Aktie von Accelis. Thyssenkrupp bleibt mit 51 Prozent Mehrheitsaktionär.
Bei der sicherheitsrelevanten Rüstungsfirma TKMS hält der Konzern als strategische Beteiligung auch 51 Prozent. Im Konzern überwiesen beide Töchter ihre freien Mittelzuflüsse in den Cashpool der Mutter. Das endet mit ihren IPOs: Statt Cashflows erhält Thyssenkrupp künftig Dividenden.
Auch Thyssenkrupps weiterhin schwieriges Kerngeschäft Stahl ist nun kapitalmarktfähig und soll ausgegliedert werden. Die Mutter will dort höchstens eine Minderheitsbeteiligung behalten. Automotive Technologies, also Fahrwerks- und Antriebskomponenten, und Decarbon Technologies, der Bereich mit Industrieanlagen und Technologien zur Dekarbonisierung, sollen sich bis 2030 eigenständig finanzieren. Die eigenen Cashflows und Finanzierungen über den Kapitalmarkt sollten die Dynamik im Geschäft der jeweiligen Töchter verstärken. Mit dem Druck des Kapitalmarkts und neuer Anteilseigner sollten nun auch die Renditeziele eingehalten und die Margen besser werden.
Was der IPO für TK Accelis ändert, erläutert Finanzvorstand Daniel Wodera im Gespräch mit BÖRSE ONLINE
Herr Wodera, TK Accelis Mutterkonzern Thyssenkrupp will eine Finanzholding werden. Als Ersatz für die bisherigen Cashflows sollen die Töchter künftig Dividenden überweisen. Schränkt das TK Accelis bei Zukäufen und Investitionen ein?
Nein. Der Weg unserer Mutter zur Finanzholding passt perfekt zu unserer Verselbstständigung. Wir bauen zwar eigene Funktionen auf, werden aber unterm Strich eine schlankere Verwaltung haben. Zudem ist unsere geplante Börsennotierung für unsere unternehmerische Flexibilität, unsere Liquidität und gezielte Investitionen sehr positiv. Mit 30 bis 50 Prozent des Nettogewinns wollen wir erstmals für das Geschäftsjahr, das im Oktober begonnen hat, eine signifikante Dividende zahlen. Ferner ist uns bei den Ausschüttungen Kontinuität wichtig, denn Beständigkeit bei der Dividende ist auch in unserem Geschäft ein Kriterium für Erfolg.
TK Accelis setzt sein Produktions- und Lagervermögen als Sicherheit für einen 1,7 Milliarden Euro vermögensbasierten Kredit ein, auch ein langfristiges Finanzierungsinstrument?
Ja. Für den Cashbedarf, der in unserem Geschäft antizyklisch ist, ist diese Art der Finanzierung ein großer Vorteil. In Boomzeiten, wie nach Corona, mit dreifach höheren Preisen, ist der Finanzierungsbedarf hoch. Weil dann auch die Vorräte mehr wert sind, können wir entsprechend mehr finanzieren und mehr einkaufen. Vor und in Abschwungphasen ist dann mehr Cash in der Kasse - antizyklisch. Ein Beispiel: Ein Produkt liegt mit 1.000 Euro im Lager und wird verkauft. Die Preise fallen, wir können es für 500 Euro nachkaufen. Das reduziert das Working Capital um 50 Prozent und in der Kase bleiben 500 Euro Cash.
Mittelfristig strebt TK Accelis vier bis fünf Prozent (bereinigte) EBITDA-Marge an, in den ersten neun Monaten des jüngst abgeschlossenen Geschäftsjahres waren es 2,8 Prozent. Wie wollen Sie die Rendite verbessern?
In der Sparte Materials, mit rund 60 Prozent des Umsatzes, sind wir nicht mehr nur Händler. Wir übernehmen auch erste Verarbeitungsstufen unserer Kunden, zum Beispiel beim Aufbau von Rechenzentren in den USA, wo viel Aluminium und Kupfer benötigt werden. Dort liefern wir vorbearbeitete Teile, die im Baukasten-Prinzip eingebaut werden. Bei Service-Centern, Processing, rund 28 Prozent der Erlöse, bauen wir in Nordamerika das Geschäft mit höheren Margen aus. Bei Solutions, zwölf Prozent des Umsatzes und zweistellige Ebita-Renditen, bieten wir Lieferkettenlösungen an. Wir garantieren etwa Kunden wie Boeing die Beschaffung und Lieferung von Komponenten. Mit den häufigen Störungen in Lieferketten ist diese Dienstleistung sehr gefragt.
Können Sie den Bereich an einem Beispiel konkret machen?
Zunächst ist das Solutions-Geschäft für TK Accelis ein großer Vorteil, weil die wenigsten unserer Wettbewerber hier engagiert sind. Hier gehören zum Wettbewerb eher Logistikunternehmen wie Kühne + Nagel oder DSV, zudem sind langfristige Verträge mit bis zu zehn Jahre üblich, etwa mit Boeing. Wir kaufen für den Flugzeugriesen bei Lieferanten ein, übernehmen Lagerbewirtschaftung und die Qualitätsprüfungen. Darüber hinaus bieten wir eine Softwareplattform mit Werkzeugen für die Lieferkette. Bei Anzahl und Verfügbarkeit von Komponenten für eine bestimmte Anzahl von Flugzeugen entstehen innerhalb der Lieferkette große Schwankungen und Ineffizienzen. Mit unseren Lösungen kann Boeing die Abläufe transparent und die Lieferkette effizienter machen.
Boeing kann die Abläufe nachvollziehen und TK Accelis garantiert die Lieferfähigkeit der Komponenten?
Genau. Seit Corona hat es viele Disruptionen gegeben und aktuell durch die Sperrung der Straße von Hormus, den Konflikt im Nahen Osten und den Krieg in der Ukraine. Wir bringen Lieferketten-Expertise aus langjährigen Verträgen ein und wissen, vereinfacht gesagt, wo und wie Werkstoffe, auch bei Störungen in der Logistik, gekauft und anschließend geliefert werden können.
Wird Solutions Umsatzanteil mittelfristig steigen um die Konzernrendite zu verbessern?
Nicht unbedingt. Wir streben mittelfristig in allen drei Bereichen höhere Margen und profitables Wachstum an. Für Solutions haben wir ein jährliches Umsatzwachstum von vier bis fünf Prozent genannt, bei Processing sechs bis sieben Prozent, vor allem durch die Investitionen in Nordamerika und durch engere Partnerschaften in Europa. Bei Materials wollen wir mittelfristig ein durchschnittliches Umsatzwachstum von etwa drei Prozent pro Jahr erreichen.
Wie wichtig ist Nordamerika insgesamt?
In den vergangenen Jahren haben wir dort sehr viel investiert. Jetzt nutzen wir das für Wachstum und höhere Renditen. Mit Zukäufen werden wir uns dort aber auch an der Konsolidierung des Marktes beteiligen. Stand heute stammen rund 38 Prozent unseres Umsatzes aus Nordamerika.
Mit Reliance hat Amerika das Paradeunternehmen der Branche. Ist es deshalb schwieriger dort zu wachsen?
Es ist immer gut, eine Referenz zu haben. Reliance macht sehr viel richtig und ist organisch und anorganisch sehr erfolgreich gewachsen. Von Reliance grenzen wir uns aber durch das große Solutions-Geschäft ab. Als eigenständiges Unternehmen gewinnen wir zudem an Flexibilität und können unsere Mittel gezielter in wachstums- und margenstarke Bereiche investieren, als das in der Vergangenheit der Fall war. Diese Flexibilität kann uns auch bei Übernahmen helfen.
Sollten Übernahmen sofort signifikante Cashflow-Beiträge liefern?
Vor allem sollten sie einen Beitrag zu höheren Renditen leisten. Vier bis 4,5 Prozent bereinigte Ebita-Marge wollen wir durch eigene organische Maßnahmen erreichen. Verkäufe von niedrig margigen Geschäften und Zukäufe sollen mindestens zusätzliche 0,5 Prozent Rendite liefern, nicht nur in Amerika sondern auch in Europa und in allen Konzernsegmenten.
Wie sieht der Wachstumsmarkt Infrastrukturprojekte für TK Accelis aus?
Rechenzentren sind hier ein prominentes Beispiel. Im Vergleich mit den USA zieht das Geschäft jetzt auch in Europa an. Wir bauen dafür in Belgien derzeit Anlagen für die Kupferbearbeitung auf und nutzen dafür unsere Erfahrungen aus den USA. Bei den Infrastrukturthemen, die für Deutschland geplant sind, warten wir – wie viele unserer Kunden auch – noch darauf, dass sie sich in positiver Nachfrage niederschlagen. Wir beliefern die gesamte verarbeitende Industrie und auch das Baugewerbe. Sollte der Krieg in der Ukraine enden, könnte das unser starkes Osteuropageschäft anschieben. Infrastrukturgeschäft ist dort auch eine Option.
Was liefert TK Accelis konkret für ein Rechenzentrum?
Schaltschränke enthalten viele Kupfer- und Aluminiumteile, keine einfachen Flachprodukte aus dem Lager, sondern gebogene, bearbeitete Teile mit Bohrungen, die zusammengesetzt werden. Derzeit können Rechenzentren nicht schnell genug gebaut werden, um die Nachfrage zu bedienen. Wir bieten daher montagefertige Kits für Schaltschränke, die den Aufbau beschleunigen.
Kann TK Accelis Solutions Branchen auch ohne jahrzehntelange Erfahrung erschließen?
Unser Vorteil, auch gegenüber reinen Logistikern, ist die Kompetenz bei Material und mit Lieferketten. Luft- und Raumfahrt liefern aktuell 42 Prozent des Solutions-Geschäfts. Mit mehr Aufträgen aus der Rüstungsindustrie wird der Anteil zulegen. Vereinzelt haben wir aber auch Verträge, die Sie überraschen würden. Für eine Fastfood-Kette in den USA organisieren wir zum Beispiel die Arbeitskleidung. Wir besticken sie über Verteilzentren mit den Namen der Mitarbeitenden und liefern sie direkt in die Filialen. Gemessen am Umsatz ist das kein großes Geschäft, aber es zeigt, dass wir unsere Lieferketten- Kompetenz auf andere Branchen übertragen können.
Viele denken bei Lieferketten und Corona an Automobilzulieferer und an die Chipindustrie. Sind Sie dort präsent?
In den USA arbeiten wir stark mit Automobilkunden zusammen, mit Tesla zum Beispiel, sowohl im Servicecenter- als auch im Solutions-Geschäft. Im Geschäftsjahr 24/25 entfielen etwa 18 Prozent unseres globalen Umsatzes auf die Automobilbranche. Der Vorteil im Solutions-Geschäft ist, dass es teilweise unabhängig von der Nachfrage ist. In der Chipindustrie sind wir mit dem Solutions-Geschäft bisher nicht aktiv.
Wird wegen der Störungen in den Lieferketten jetzt mehr ausgelagert?
Ja, aus zwei Gründen: der Kunde kann sein Geschäft nicht schnell genug ausbauen, bei Rechenzentren zum Beispiel, oder es lohnt sich für ihn nicht mehr, alles selbst zu machen. Letzteres ist in Europa häufig der Fall. Wenn wir Leistungen übernehmen, können wir sie auch über Industrien hinweg bündeln. So schaffen wir Skaleneffekte.
Bevorzugen Sie bei Zukäufen kleine und mittlere Übernahmen?
Zum einen streben wir, wie in den letzten Jahren, eher kleine und mittlere Akquisitionen an, weil wir sie am besten in die Organisation integrieren können. Auch in Materialsegmenten, die stark zulegen, wie Kupfer und Aluminium wollen wir zukaufen und uns spezialisieren, genauso im Bereich bei Solutions. Zum anderen können wir uns als börsennotierten Unternehmen aber auch vorstellen, uns an der Konsolidierung der Branche mit größeren Zukäufen zu beteiligen.
Wie werden größere Zukäufe finanziert?
Über den Cashflow, Erträge aus Geschäftsverkäufen und aus der vermögensbasierten Kreditlinie. Bei größeren Transaktionen kommt es auf die Art der Partnerschaft an. Es muss nicht immer eine Komplettübernahme sein, auch ein Joint Venture ist denkbar. Bei strategisch wichtigen Themen streben wir die Mehrheit an, wir können uns aber auch eine Minderheitsbeteiligung vorstellen. Das sind Möglichkeiten, die uns die neue Flexibilität bringt.
Muss TK Accelis bei Zöllen einen „Trump-Effekt“ fürchten?
Nein. Für uns ist wichtig, nah am Kunden zu sein. Rund 89 Prozent des Beschaffungsvolumens für unsere Aktivitäten in Europa und rund 82 Prozent für unsere Aktivitäten in den USA werden jeweils im Inland bezogen. Wir sind daher direkt kaum von Zöllen betroffen. Wir handeln auch mit vielen Materialien, bei denen die Transportkosten für einen Transatlantik-Transport viel zu hoch wären. Die stärkere Abschottung führt zu einer höheren lokalen Produktion. Viele unserer Kunden in Europa überlegen, zusätzlich zur Produktion in Deutschland eine Produktionsstätte in den USA aufzubauen. Wir können sie dort vor Ort beliefern.
Fazit für Investoren bei Thyssenkrupp und den TK Spinoffs
Aus Sicht von BÖRSE ONLINE sind die Aktien des noch Stahl- und Industriekonzerns und die seiner Abspaltungen (Spinoffs) kaufenswert, allerdings für Anleger mit verschiedenen Profilen:
Bei Thyssenkrupp ist nach der deutlichen Kurserholung und mit Blick auf das komplexe und riskante Spinoff von TK Steel viel Geduld und die Bereitschaft mögliche Kursrückschläge zu akzeptieren und bei Bedarf auch zu nutzen, nötig.
TK Nucera ist für besonders Risikofreudige, die von einer großen Zukunft des Wasserstoffs als klimaneutraler Energieträger überzeugt sind
TKMS muss seine Bewertung rechtfertigen, die aktuell die Kursfantasie bremst.
TK Accelis, die als Abspaltung (Spinoff) den Aktionären von Thyssenkrupp ins Depot gebucht wird, hat gute Chancen, ihre Ziele zu erreichen.