Mein Konto


Mit der Tochter TK Accelis steht das nächste Spin-off bevor. Der Konzern aus Essen kommt mit seiner Transformation gut voran. Worauf die Aktionäre des MDAX-Konzerns achten sollten
Hinweis: Dieser Artikel erschien zuerst am 14. Oktober in der BÖRSE ONLINE-Ausgabe 43/26. Wenn Sie in Zukunft als Erstes die Einschätzung unserer Experten lesen wollen, dann werfen Sie einen Blick auf dieses Angebot.
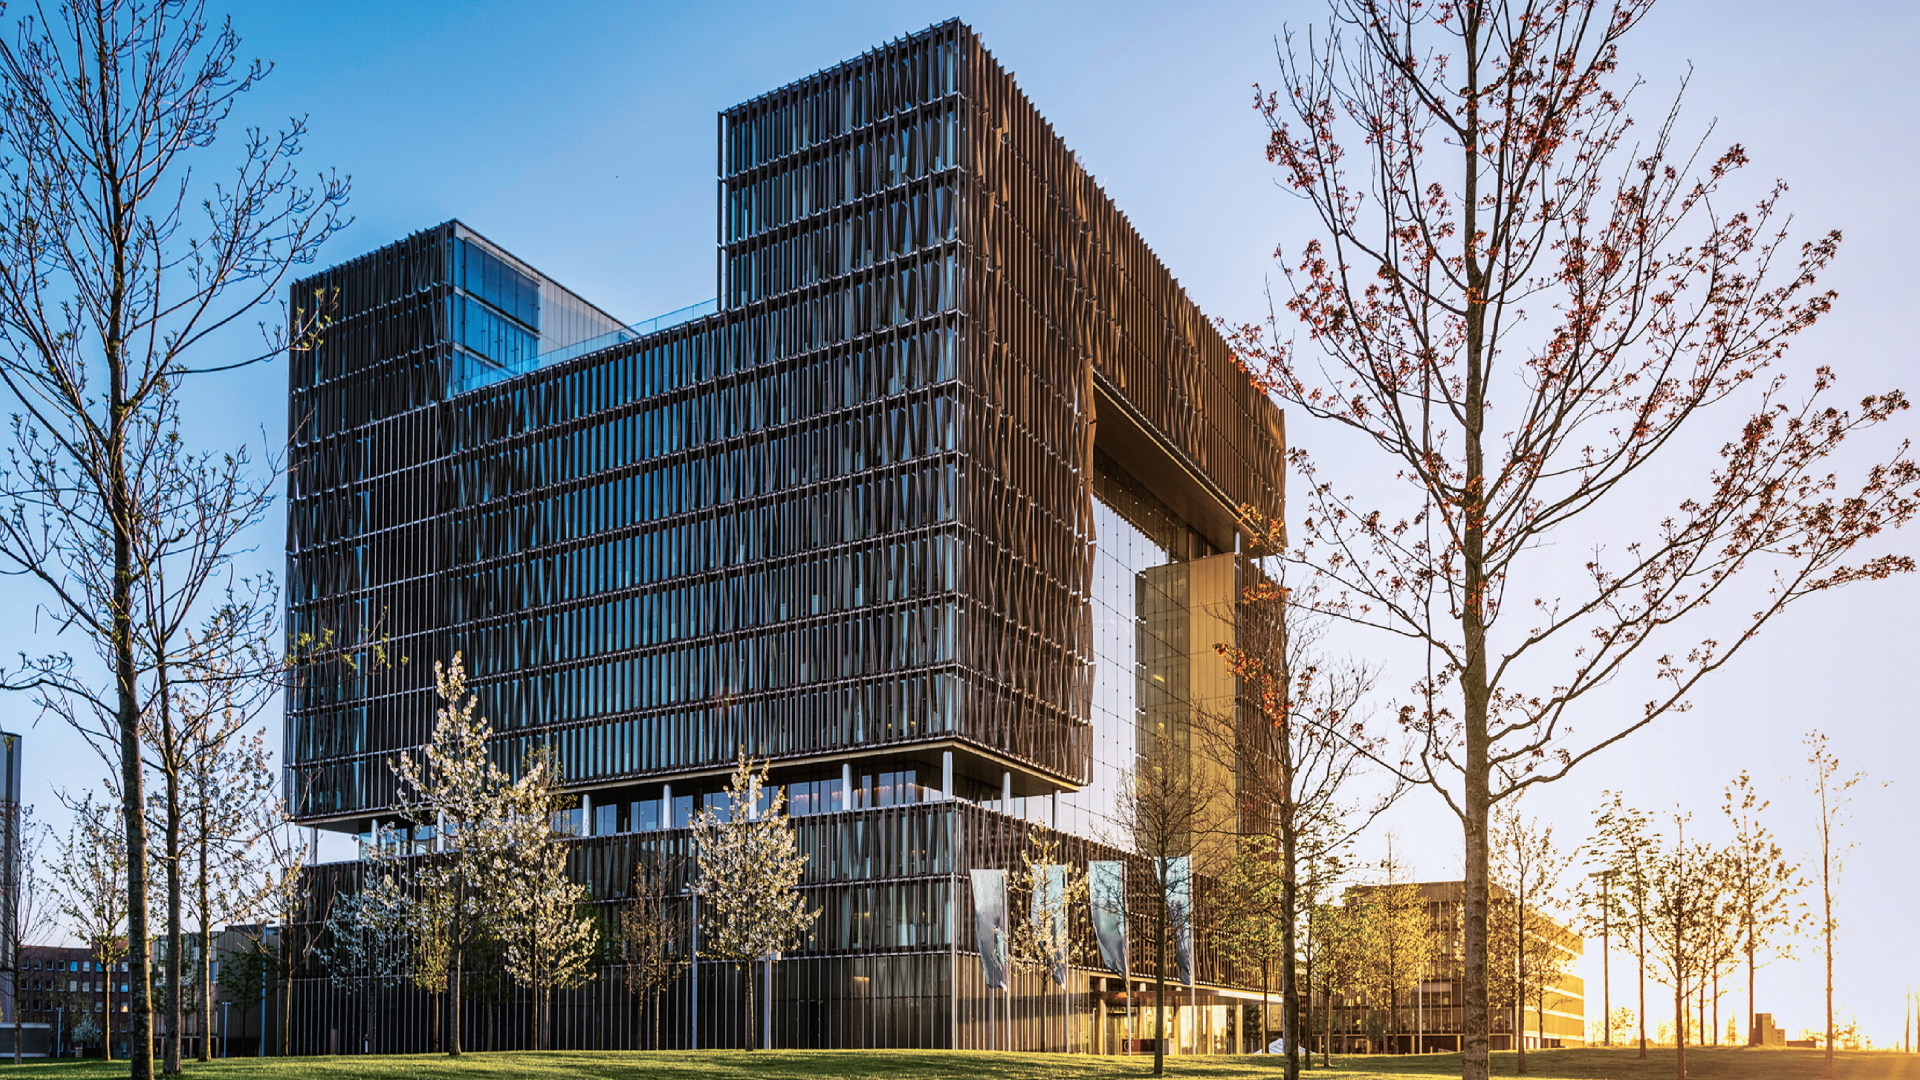
Kontrast und Kontinuität zugleich: Der stark von Glas und Wasser geprägte Bürocampus von Thyssenkrupp (TK) im gleichnamigen Quartier im Essener Westviertel steht auf historischem Areal. Hier legte Friedrich Krupp mit seiner Firma für Gussstahl 1811 den Grundstein für das Industrie-Imperium. Die Dynamik im globalen Wandel des Stahlgeschäfts mit dem Aufstieg von China und Indien führte 1999 zur Fusion von Thyssen und Krupp. Im Jahr 2006 wurde die Zentrale aus Düsseldorf zurück an den Krupp-Standort in Essen verlegt. Vier Jahre später wurde das neue Hauptquartier eröffnet.
Auf dem Weg zur Finanzholding
Nun wandelt sich der Stahl- und Industriekonzern, der das Land seit Langem prägt, bis 2030 in eine Finanzholding: Neubeginn und Neuland für eine Ikone in Deutschlands Wirtschaft. Im Sommer 2023 ging TKs Geschäft mit Wasserstoff als TK Nucera aufs Parkett, im Oktober 2025 die U-Boot-Sparte Marine Systems als TKMS. Nun folgt, voraussichtlich noch im Oktober, die Metallhandel- und Dienstleistungssparte TK Accelis. Für jeweils 20 Aktien von Thyssenkrupp erhalten Anteilseigner eine zusätzliche Aktie von Accelis. Thyssenkrupp bleibt mit 51 Prozent Mehrheitsaktionär. Bei der sicherheitsrelevanten Rüstungsfirma TKMS hält der Konzern als strategische Beteiligung auch 51 Prozent. Im Konzern überwiesen beide Töchter ihre freien Mittelzuflüsse in den Cashpool der Mutter. Das endet mit ihren IPOs: Statt Cashflows erhält Thyssenkrupp künftig Dividenden.
Was das und der IPO für TK Accelis ändert, erläutert Daniel Wodera, Finanzvorstand des Börsendebütanten auf Seite 32. Auch Thyssenkrupps weiterhin schwieriges Kerngeschäft Stahl ist nun kapitalmarktfähig und soll ausgegliedert werden. Die Mutter will dort höchstens eine Minderheitsbeteiligung behalten. Automotive Technologies, also Fahrwerks- und Antriebskomponenten, und Decarbon Technologies, der Bereich mit Industrieanlagen und Technologien zur Dekarbonisierung, sollen sich bis 2030 eigenständig finanzieren. Die eigenen Cashflows und Finanzierungen über den Kapitalmarkt sollten die Dynamik im Geschäft der jeweiligen Töchter verstärken. Mit dem Druck des Kapitalmarkts und neuer Anteilseigner sollten nun auch die Renditeziele eingehalten und die Margen besser werden.
Gelingt Thyssenkrupp auch eine erfolgreiche Abspaltung mit einer belastbaren Perspektive für die Stahlsparte, wird das den Mutterkonzern von dem hohen Kapitalbedarf, der starken Zyklizität und einigen Standortnachteilen in Deutschland für das einstige Kerngeschäft erheblich entlasten. Aus Sicht von BÖRSE ONLINE ist das die entscheidende Voraussetzung für eine aussichtsreiche Perspektive als Holding.
Mit der Struktur als Kommanditgesellschaft auf Aktien (KGaA) behält die Mutter mit begrenztem Kapital ihren strategischen Einfluss bei ihren Töchtern. Das schützt vor Kontrollverlust. Das Risiko sind jedoch Konflikte mit den Aktionären der Töchter bei Ausschüttungen und bei Investitionen ins operative Geschäft. Bei der Dividendenfähigkeit räumt TK-Finanzvorstand Axel Hamann den Töchtern an der Börse ein volles Jahr Zeit ein, um sich zu sortieren, bevor sie gemäß ihrer Dividendenpolitik nachhaltig Ausschüttungen überweisen sollten. Auch Thyssenkrupp muss deutlich Kosten reduzieren, im Stahlgeschäft große Kapitalzuführungen vermeiden und dort auch das erhebliche Risiko der Pensionslasten stark verringern.
Die Perspektiven der Töchter
Das Spin-off wird vorbereitet. Wegen erheblicher finanzieller und operativer Risiken dürfte bis zu einem Börsendebüt noch etwas Zeit vergehen, machte TK-Chef Miguel López auf dem Kapitalmarkttag am 28. September deutlich. Eine Kapitalmarkttransaktion stehe heute nicht zur Debatte. Mit dem Spin-off TK Steel als Lösung für jahrzehntelange, komplexe Probleme wäre die Transformation ein großer Werttreiber. Kepler Cheuvreux sieht Kurspotenzial bis 19 Euro. Das wären aktuell knapp 46 Prozent Wertzuwachs. TK Nucera ist die spekulativste Beteiligung. Für Risikofreudige, die vom Erfolg des klimaneutralen Energierohstoffs Wasserstoff überzeugt sind, ist bei Nucera Folgendes wichtig: Auftragseingang und Auftragsqualität, Margen der Elektrolyseprojekte, die Skalierung der Fertigung, regelmäßige Serviceumsätze und in der aktuell schwierigen Marktphase die Fähigkeit, Projekte profitabel umzusetzen. Die großen Partner von Nucera und Co, die Industriegasriesen Linde, Air Liquide und Air Products Chemicals, sind langfristig auch potenzielle Käufer ihrer Partner, wenn sich Wasserstoff auf breiter Basis durchsetzt. Sie können ihre Technologie für die Herstellung von Wasserstoffproduktion, Elektrolyseure, gut integrieren. Ende Juni fiel die Aktie kurz unter den Stopp bei 7,20 Euro, zog seitdem aber an. Wir erneuern unsere Empfehlung.
Die beste strukturelle Unterstützung der Nachfrage hat TKMS: die Rüstungsbudgets steigen, die Eintrittsbarrieren sind hoch, Aufträge laufen über mehrere Jahre. Im Vergleich zu Accelis und Steel ist TKMS weniger vom Konjunkturzyklus abhängig, aber auf die Politik und Großprojekte angewiesen. Auch hier raten wir zum Wiedereinstieg.
TK Accelis ist eine ausgewogene Story: großes Fundament für Umsatz, breite Kundenbasis, solide Cashflows, Wachstum in Nordamerika und Weiterentwicklung des Geschäfts vom Handel zu Dienstleistungen mit höheren Margen. Die Sparte Solutions, die Accelis’ Kompetenzen bei Metallen und Lieferketten kombiniert, liefert zwölf Prozent der Erlöse und zweistellige Renditen. Die meisten Rivalen sind gar nicht oder nicht besonders stark in diesem Geschäft. Diesen Vorteil kann die Konkurrenz wegen der dafür notwendigen langjährigen Erfahrung nur schwer überwinden, und TK Accelis hat nun mehr Ressourcen. Mittelfristig strebe man in allen drei Bereichen höhere Margen und profitables Wachstum an: bei Solutions vier bis fünf Prozent mehr pro Jahr, bei Processing, also Servicecenter, sechs bis sieben Prozent, im Metallhandel (Materials) drei Prozent, sagt Finanzchef Wodera zu BÖRSE ONLINE.
Fazit
Bei Thyssenkrupp ist weiter Geduld nötig. TK Nucera ist für besonders Risikofreudige, TKMS muss seine Bewertung rechtfertigen. TK Accelis hat gute Chancen, seine Ziele zu erreichen.