
 Mein Konto


Steht eine Anlageform nach einem heftigen Vertrauensverlust wieder vor dem großen Comeback? Mit steigenden Zinsen könnten Zertifikate wieder an Bedeutung gewinnen.
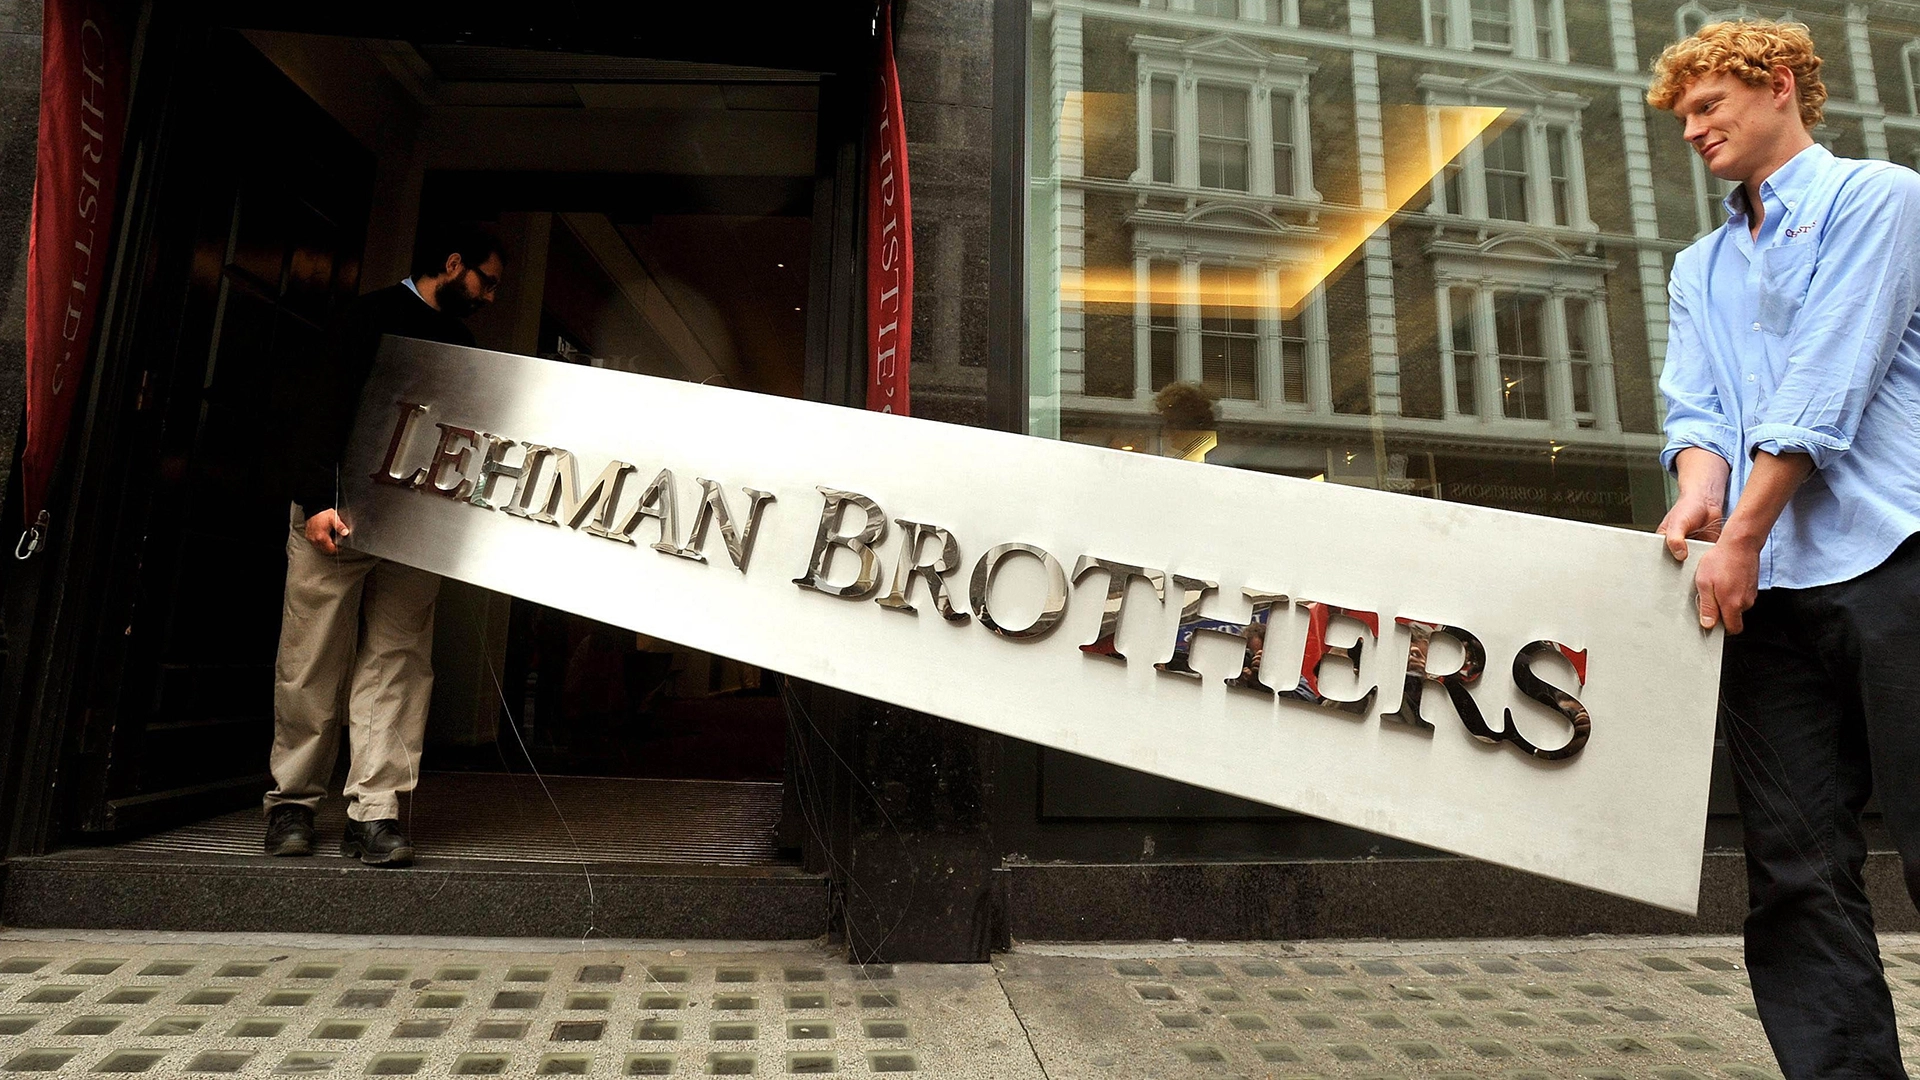
Vor 18 Jahren sandte die Pleite von Lehman Brothers Schockwellen durch die Finanzwelt. Anleger von Zertifikaten erlitten beinahe einen Totalverlust, die Branche stürzte in eine tiefe Vertrauenskrise, von der sie sich gerade etwas erholt. Verändern nun die tendenziell steigenden Zinsen den Blick auf diese Anlageform?
Professor Marc Oliver Rieger vom Lehrstuhl für Bank- und Finanzwirtschaft an der Universität Trier sagt im Interview mit der Deutschen Presse-Agentur: „Die Insolvenz von Lehman Brothers war natürlich katastrophal für die betroffenen Anleger.“ In einzelnen Fällen seien „ganze Altersvorsorgen von heute auf morgen verloren“ gegangen. Für die Branche sei aber noch problematischer gewesen, dass viele Anleger mit Produkten Geld verloren hätten, „weil eben niemand mit so großen Verlusten an der Börse gerechnet hatte – oder rechnen wollte“.
Immer auf dem Laufenden bleiben: Jetzt BÖRSE ONLINE bei Google bevorzugen.
Was sind Zertifikate?
Zertifikate sind Inhaberschuldverschreibungen: Wer ein solches Produkt kauft, investiert nicht direkt in eine Aktie, einen Index, einen Rohstoff oder eine Währung, sondern erwirbt einen Zahlungsanspruch gegenüber der Bank, die das Zertifikat herausgibt. Der Haken: Wird die Bank zahlungsunfähig, kann das Zertifikat wertlos werden – auch dann, wenn sich der zugrunde liegende Basiswert gut entwickelt.
Zertifikate: Was früher das Problem war
Vor der Finanzkrise wurden die Risiken bestimmter Zertifikate teilweise falsch eingeschätzt oder unzureichend erklärt. Rieger verweist darauf, dass Barriereprodukte bei mindestens einer Bank intern als „festverzinslich“ eingestuft worden seien. Diese Bezeichnung habe das erhebliche Aktienmarktrisiko solcher Produkte nicht angemessen widergespiegelt. Hinter der damaligen Entwicklung stand laut Rieger eine „ungesunde Mischung aus Unwissenheit, auch bei den Anlageberatern, Innovationsfreude und übertriebenem Optimismus“.
Seit der Finanzkrise hat sich der Markt nach Einschätzung Riegers verändert. „Emittenten und Berater sind heute sehr viel vorsichtiger geworden“, sagt der Professor. Auch das Emittentenrisiko sei heute stärker im Bewusstsein. „Heute würden Berater wohl niemandem mehr raten, seine gesamte Altersvorsorge in das Produkt eines einzigen Emittenten zu investieren.“ Für Anleger bedeutet das: Selbst wenn ein Zertifikat grundsätzlich zur eigenen Strategie passt, sollte das Vermögen nicht auf ein einzelnes Produkt oder nur eine Bank konzentriert werden.
Auf der Suche nach dem passenden Depot? Hier sind die besten Aktiendepots & Online-Broker im Test von BÖRSE ONLINE
Wie Zertifikate wieder erfolgreich wurden
Nach der Finanzkrise senkte die Europäische Zentralbank die Leitzinsen deutlich. In der anschließenden Nullzinsphase zwischen 2016 und 2022 wurden klassische Sparanlagen für viele Anleger unattraktiver. Wer auf dem Sparbuch oder Tagesgeld kaum Zinsen erhielt, suchte nach Produkten mit höheren Ertragschancen. Davon profitierte die Zertifikatebranche. In Deutschland lag das Marktvolumen in den vergangenen Jahren nach den Angaben im Interview konstant bei mehr als 100 Milliarden Euro. Den Höchststand von fast 140 Milliarden Euro aus dem Jahr 2007 hat der Markt allerdings noch nicht wieder erreicht.
Zertifikate konnten in dieser Phase einen Mittelweg anbieten: Anleger erhielten Zugang zu Aktien, Indizes oder anderen Märkten, ohne den Basiswert direkt kaufen zu müssen. Zugleich konnten die Produkte so konstruiert werden, dass sie zu unterschiedlichen Markterwartungen passten. Es gibt Zertifikate für steigende, fallende oder seitwärts laufende Kurse, Produkte mit begrenztem Schutz gegen Verluste und Produkte mit regelmäßigen Kupons. Damit konnten sie sowohl spekulative als auch vorsichtigere Anlagewünsche bedienen.
Auch die Zinsentwicklung beeinflusst den Markt. Kapitalschutzprodukte waren in der Niedrigzinsphase laut Rieger „schrittweise vom Markt praktisch verschwunden“. Mit steigenden Zinsen kehren sie zurück, weil sich ein Teil des eingesetzten Geldes leichter bis zum Laufzeitende absichern lässt. Rieger erwartet, dass diese Produkte weiter an Bedeutung gewinnen. Er bezeichnet sie als möglichen Einstieg in Aktienanlagen für vorsichtige Anleger, die sich nicht unmittelbar dem vollständigen Aktienmarktrisiko aussetzen wollen.
Die Vorteile von Zertifikaten
Der wichtigste Vorteil liegt in der Flexibilität. Zertifikate können Auszahlungsprofile schaffen, die mit einem direkten Investment in eine Aktie oder einen Index nicht ohne weiteres erreichbar wären. Anleger können beispielsweise einen begrenzten Puffer gegen Kursverluste, einen festen Kupon oder eine Absicherung am Laufzeitende wählen. Je nach Produkt können sie auf steigende oder fallende Kurse setzen, von einer Seitwärtsbewegung profitieren oder bestimmte Risiken absichern.
Zertifikate erleichtern außerdem den Zugang zu verschiedenen Märkten und Strategien. Sie können sich auf Aktien, Indizes, Rohstoffe, Währungen oder mehrere Basiswerte beziehen. Auch spezielle Anlagen oder Absicherungen lassen sich in einem einzelnen Wertpapier abbilden. Für vorsichtige Anleger können Kapitalschutzprodukte eine Möglichkeit sein, sich schrittweise mit Aktienanlagen auseinanderzusetzen. Für erfahrene Anleger können strukturierte Wertpapiere ein präzises Instrument für eine bestimmte Marktmeinung sein.
Hinzu kommen planbare Bedingungen: Laufzeit, Barrieren, Cap, Kupon und Rückzahlungsformel sind grundsätzlich in den Produktunterlagen festgelegt. Diese Planbarkeit ist allerdings nur dann ein Vorteil, wenn Anleger die Bedingungen tatsächlich verstehen.
Die Nachteile und Risiken
Dem stehen aber auch Risiken gegenüber. Das wichtigste ist das Emittentenrisiko. Weil Zertifikate Schuldverschreibungen sind, hängt die Rückzahlung von der Zahlungsfähigkeit der herausgebenden Bank ab. Ein Zertifikat ist daher nicht automatisch ein Sondervermögen und nicht mit einer direkten Anlage in einen Fonds gleichzusetzen.
Ein weiterer Nachteil ist die Komplexität. Schon kleine Unterschiede bei Barrieren, Laufzeiten oder Rückzahlungsbedingungen können die Ergebnisse deutlich verändern. Bei Produkten mit mehreren Basiswerten kann beispielsweise die schlechteste Entwicklung maßgeblich sein. Begriffe wie „Garantie“, „Bonus“, „Zins“ oder „Kapitalschutz“ dürfen deshalb nicht isoliert betrachtet werden. Entscheidend ist immer, unter welchen Bedingungen der Vorteil gilt und wann er entfällt.
Viele Zertifikate begrenzen zudem die Gewinnchance. Ein Cap oder eine andere Obergrenze kann dazu führen, dass Anleger bei stark steigenden Kursen deutlich weniger verdienen als mit einer direkten Anlage. Bei Discount- und Barriereprodukten bleibt außerdem ein Verlustrisiko bestehen. Je nach Konstruktion kann der Anleger einen großen Teil oder sogar das gesamte eingesetzte Kapital verlieren.
Weitere Risiken entstehen durch Kosten, Geld-Brief-Spannen, eingeschränkte Handelbarkeit und mögliche vorzeitige Kündigungen durch den Emittenten. Bei ausländischen Basiswerten kann zusätzlich ein Wechselkursrisiko hinzukommen. Auch Dividenden des Basiswerts werden nicht automatisch an den Zertifikateinhaber weitergegeben. Anleger sollten deshalb nicht nur auf den beworbenen Kupon schauen, sondern die tatsächliche Rendite nach Kosten und unter verschiedenen Marktszenarien prüfen.
Regulierung und Anlegerinformation
Nach der Finanzkrise wurden die Regeln für den Vertrieb und die Information von Anlegern erweitert. Dazu gehört das PRIIPs-Basisinformationsblatt. Rieger hält die derzeitigen Regulierungen insgesamt für ausreichend, sieht die praktische Umsetzung aber differenziert. Einige Regeln seien „mehr oder minder praxistauglich“, andere produzierten letztlich nur Papier, das viele Anleger „blind unterschreiben“ würden. Sein Einwand: Weniger, aber verständlichere Informationen könnten dazu führen, dass die wesentlichen Risiken eher wahrgenommen werden.
Für Deutschland ist außerdem die zunehmende Verwendung des Begriffs „Strukturierte Wertpapiere“ relevant. Die Bezeichnung beschreibt, dass ein Zertifikat aus mehreren Finanzbausteinen zusammengesetzt ist. Ob der neue Begriff auch der Imagepflege dient, lässt Rieger offen. Inhaltlich ändert eine neue Bezeichnung jedoch nichts an den Risiken. Ein strukturiertes Wertpapier bleibt eine Schuldverschreibung mit einer genau festgelegten Auszahlungslogik.
Gibt es jetzt ein Comeback?
Aktuell wird im Euroraum von tendenziell steigenden Zinsen ausgegangen. Das ist gut für den Zertifikatemarkt, meint Rieger dazu: “Die Effekte davon kann man gut vorhersagen: In einer Studie mit meinem Kollegen, Prof. Christian Bauer, haben wir gezeigt, wie Kapitalschutzprodukte in der Niedrigzinsphase der letzten Jahre schrittweise vom Markt praktisch verschwunden sind. Mit steigenden Zinsen kehren diese nun zurück und werden weiter an Boden gewinnen.”
Das seien laut Rieger gute Nachrichten - “denn diese Produkte sind, wie zuvor erwähnt, ein guter Einstieg in Aktienanlagen für eher ängstliche Anleger. Wer es noch sicherer haben möchte, kann auch nach besicherten Varianten (z.B. COSI) fragen, bei denen das Risiko für das angelegte Geld durch eine Insolvenz des Emittenten minimiert.”
Wenn Sie sich dafür interessieren, wie Sie ihr Geld am besten anlegen können, dann kann sich ein Probeabo von BÖRSE ONLINE für Sie lohnen.
Enthält Material von dpa-AFX
Häufige Fragen
Was sind Zertifikate und wie funktionieren sie?
Zertifikate sind strukturierte Wertpapiere und in der Regel Schuldverschreibungen einer Bank. Ihre Rückzahlung hängt von der Entwicklung eines Basiswerts wie einer Aktie, eines Index, eines Rohstoffs oder einer Währung ab. Je nach Produkt können Anleger von steigenden, fallenden oder seitwärts laufenden Kursen profitieren. Die konkreten Bedingungen – etwa Laufzeit, Barriere, Cap, Kupon und Rückzahlungsformel – bestimmen, wie hoch die Gewinnchance und das Verlustrisiko sind.
Sind Zertifikate sicher oder kann man damit Geld verlieren?
Zertifikate sind nicht automatisch sichere Anlageprodukte. Anleger können Geld verlieren, insbesondere wenn sich der Basiswert ungünstig entwickelt oder eine festgelegte Barriere verletzt wird. Zusätzlich besteht das Emittentenrisiko: Wird die herausgebende Bank zahlungsunfähig, kann das Zertifikat teilweise oder vollständig ausfallen. Auch bei Kapitalschutz- oder Garantiezertifikaten gilt der Schutz meist nur unter den im Produktblatt genannten Bedingungen und zum Laufzeitende.
Welche Vorteile und Nachteile haben Zertifikate?
Zertifikate bieten flexible Auszahlungsprofile, Zugang zu verschiedenen Märkten und können je nach Konstruktion einen Risikopuffer, einen Kupon oder einen Kapitalschutz vorsehen. Zu den Nachteilen zählen die oft hohe Komplexität, begrenzte Gewinnchancen, Kosten, Liquiditätsrisiken und das Emittentenrisiko. Vor dem Kauf sollten Anleger daher insbesondere den Emittenten, den Basiswert, die Laufzeit, mögliche Barrieren, die Gewinnbegrenzung und das Verlustrisiko prüfen.

