Mein Konto


Microsoft startet mit kräftigem Wachstum ins neue Geschäftsjahr und übertrifft die Erwartungen der Analysten. Besonders eine wichtige Kennzahl im Cloudgeschäft sorgt für Erleichterung.
Am Mittwochabend hat Microsoft seine Quartalszahlen vorgelegt und dabei die Erwartungen der Analysten übertroffen. Besonders das Cloudgeschäft Azure überzeugte mit starkem Wachstum. Die wichtigsten Zahlen und Hintergründe gibt es in unserem Live-Ticker zum Nachlesen.
Fazit: Starke Quartalszahlen
Wie auch das Management in ihrer Pressemitteilung schrieb, war das erste Quartal "ein starker Start" in das Geschäftsjahr 2027. Sowohl Umsatz, als auch Margen und Gewinn lagen teils deutlich über den Erwartungen. Besonders erfreulich ist das starke Azure Wachstum von 48 Prozent. Auch die hohen Investitionen scheinen bei Microsoft besser stemmbar zu sein als bei manch anderem Hyperscaler: Der Free Cashflow lag trotz 45 Milliarden Dollar Investitionen bei 18,6 Milliarden Dollar und damit rund zehn Milliarden über den Erwartungen.
Nun bleibt abzuwarten, welche zusätzlichen Informationen das Management im Earnings Call insbesondere zum weiteren Azure-Wachstum, den KI-Investitionen und deren Rentabilität liefert.
21:38 Uhr - Durchwachsenes "Devices and Consumer"-Geschäft
Im neuen Segment "Devices and Consumer" ging der Umsatz im Vergleich zum Vorjahresquartal um drei Prozent auf 15,5 Milliarden Dollar zurück. Haupttreiber war das schwache PC-Geschäft: In der Sub-Sparte "Windows OEM and devices" lag der Umsatz sogar 22 Prozent unter dem Vorjahresquartal.
Auch das Xbox-Geschäft schwächelte. Die Umsätze mit Inhalten und Dienstleistungen sanken um zwei Prozent
Erfreulicher entwickelte sich dagegen das Werbegeschäft. Die um Traffic-Akquisitionskosten bereinigten Suchmaschinen- und Werbeerlöse stiegen um zwölf Prozent.
21:32 Uhr - Microsoft 365 wächst weiterhin solide
Das Kerngeschäft um Microsoft 365 bleibt weiterhin ein wichtiger Wachstumstreiber. Der Umsatz mit kommerziellen Cloudangeboten stieg bereinigt um einen Vorjahreseffekt um 18 Prozent. Die Anzahl der kommerziellen Lizenzen erhöhte sich dagegen nur um fünf Prozent. Im Privatkundengeschäft stieg der Cloudumsatz um 17 Prozent, während die Abonnentenzahl um sieben Prozent zulegte. Das zeigt, dass Microsoft zunehmend mehr Geld pro Nutzer verdient. Grund dafür sind neben höheren Preisen auch Premiumangebote.
21:28 Uhr - KI-Produkte werden wichtiger aber konkrete Copilot-Zahlen fehlen
Microsoft berichtet, dass immer mehr Kunden auf teurere Microsoft-365-Angebote umsteigen. Dazu gehören insbesondere Microsoft 365 Copilot, aber auch andere Premiumprodukte wie E5 und E7. Gleichzeitig steigt die Nutzung verbrauchsabhängiger Dienste, vor allem GitHub Copilot.
Das ist grundsätzlich erfreulich, weil Microsoft seine KI-Produkte damit zunehmend monetarisieren kann. Allerdings nennt das Unternehmen in den veröffentlichten Unterlagen keine aktualisierte Zahl zu den bezahlten Copilot-Lizenzen. Auch konkrete Informationen zum Maia 300 fehlen bislang.
21:24 Uhr - Free Cashflow bricht um 27 Prozent ein
Der operative Cashflow von Microsoft stieg um 29 Prozent auf 58,0 Milliarden Dollar. Allerdings verdoppelten sich die tatsächlichen Auszahlungen für Sachanlagen nahezu auf 39,4 Milliarden Dollar. Dadurch sank der Free Cashflow um 27 Prozent auf 18,6 Milliarden Dollar. Die Free-Cashflow-Marge liegt damit nur noch bei rund 20 Prozent.
Immerhin: Die 18,6 Milliarden Dollar liegen deutlich über den Erwartungen von 8,4 Milliarden.
21:18 Uhr - Capex unter den Erwartungen
Microsoft hat seine Investitionen einschließlich Finanzierungsleasing um 30 Prozent auf 45,2 Milliarden Dollar erhöht. Gegenüber dem Vorquartal mit 41 Milliarden Dollar ist das ein weiterer deutlicher Anstieg.
Rund drei Viertel der Investitionen flossen inzwischen in kurzlebige Anlagen, hauptsächlich GPUs und CPUs. Der Rest entfiel auf langfristige Infrastruktur wie Rechenzentren.
21:15 Uhr - Cloud-Auftragsbestand unverändert
Der kommerzielle Auftragsbestand von Microsoft ist im Vergleich zum Vorjahresquartal um 73 Prozent auf 677 Milliarden Dollar gestiegen. Im Vergleich zum vierten Quartal 2026 stagnierte der Auftragsbestand jedoch faktisch.
Rund 30 Prozent des Auftragsbestands sollen innerhalb der kommenden zwölf Monate als Umsatz verbucht werden, das entspricht rund 203 Milliarden Dollar. Die durchschnittliche Laufzeit der Aufträge beträgt inzwischen 2,3 Jahre.
Allerdings gingen die Auftragseingänge im Quartal um zwölf Prozent zurück. Microsoft führt dies vor allem auf außergewöhnlich große Azure-Aufträge im Vorjahresquartal zurück. Insgesamt bleibt der Auftragsbestand ein starkes Zeichen für die langfristige Nachfrage.
21:11 Uhr - Operative Marge verbessert sich deutlich
Die Bruttomarge von Microsoft sank im Vorjahresvergleich von 69,1 auf 67,8 Prozent. Die hohen Kosten für KI-Rechenzentren machen sich also weiterhin bemerkbar. Allerdings stiegen die operativen Kosten lediglich um sechs Prozent, deutlich langsamer als der Umsatz. Die operative Marge verbesserte sich dadurch von 48,9 auf 49,8 Prozent. Die Nettomarge erhöhte sich von 35,7 auf 39,7 Prozent.
Die Aktie ist bereits vier Prozent im Plus nachbörslich!
21:07 Uhr - Azure Wachstum deutlich über den Erwartungen
Das wichtigste Geschäft von Microsoft liefert erneut starke Zahlen. Der Umsatz von Azure stieg um 48 Prozent auf 33,2 Milliarden Dollar. Im Vorquartal lag das Wachstum noch bei 42 Prozent. Auch die ursprünglich erwarteten 44 bis 45 Prozent wurden damit übertroffen.
Die Bruttomarge des gesamten Cloudgeschäfts sank zwar im Jahresvergleich von 68 auf 66 Prozent, verbesserte sich gegenüber dem Vorquartal aber um einen Prozentpunkt.
Besonders positiv: Microsoft berichtet von einer anhaltend hohen Nachfrage über sämtliche Azure-Anwendungsbereiche hinweg. Das Wachstum wird also nicht nur von einzelnen Großkunden oder Anwendungen getragen. Damit setzt sich die Beschleunigung des Cloudgeschäfts fort, obwohl Azure inzwischen eine enorme Größe erreicht hat.
21:03 Uhr – Die Microsoft-Zahlen für das erste Quartal 2027 sind da
• 92,3 Milliarden US-Dollar Umsatz vs. 90,47 Milliarden US-Dollar Erwartung
• 4,92 US-Dollar Gewinn pro Aktie (Non-GAAP) vs. 4,72 US-Dollar Erwartung
• 45,9 Milliarden US-Dollar operativer Gewinn vs. 44 Milliarden US-Dollar Erwartung
Damit hat Microsoft die Erwartungen deutlich geschlagen!
21:00 Uhr – Optionsmarkt erwartet moderate Bewegung
Der Optionsmarkt preist für die Microsoft-Aktie bis Freitag derzeit eine Bewegung von plus oder minus 5,1 Prozent ein. Die Aktie schloss gerade bei rund 530 US-Dollar. Daraus ergibt sich eine erwartete Kursspanne zwischen 503 und 557 US-Dollar.
Damit könnte die Aktie morgen im bullischen Szenario ein neues Allzeithoch erreichen.
20:53 Uhr – Weitere wichtige KI-Entwicklungen
Seit den letzten Quartalszahlen gab es einige wichtige Neuigkeiten zu den KI-Produkten von Microsoft. Anleger sollten insbesondere darauf achten, ob es im Earnings Call neue Informationen zu folgenden Entwicklungen gibt:
• Maia 300: Am 12. Oktober kündigte Microsoft an, dass der hauseigene KI-Chip Maia 300 ab 2027 im Multi-Gigawatt-Maßstab ausgerollt werden soll. Die Vorgängerversion Maia 200 ist bereits produktiv im Einsatz. Für Maia 300 erwartet Microsoft „40 Prozent mehr Tokens je Megawatt gegenüber führenden GPU-Systemen“. Das könnte die Margen langfristig verbessern.
• Neue Copilot-Funktionen: Am 25. September stellte Microsoft die neuen Bereiche Home, Code und Autopilot vor. Copilot soll damit künftig nicht mehr nur Texte und Dokumente erstellen, sondern auch dauerhaft Aufgaben übernehmen, eigenständig Anwendungen entwickeln und komplexe Arbeitsabläufe selbstständig ausführen.
• Copilot-Lizenzen: Bereits Ende Juli meldete Microsoft mehr als 30 Millionen bezahlte Microsoft-365-Copilot-Lizenzen und damit einen Anstieg von 100 Prozent gegenüber dem Vorquartal. Spannend wird, ob Microsoft heute eine aktualisierte Zahl veröffentlicht und wie sich die Wachstumsrate entwickelt hat.
20:48 Uhr – Alle Augen auf die Capex
Noch wichtiger als die exakten Umsatz- und Gewinnzahlen sind bei den Hyperscalern heutzutage die Aussagen über die KI-Investitionen, deren Rentabilität und Finanzierung. Besonders deutlich zeigte sich das zuletzt bei den Quartalszahlen von Meta in der vergangenen Woche: Nach der Veröffentlichung starker Geschäftszahlen stieg die Aktie zunächst um 5,8 Prozent, nur um am Folgetag vom nachbörslichen Hoch aus um rund 12 Prozent zu korrigieren. Hauptgrund für den Stimmungswechsel waren Aussagen von Mark Zuckerberg, wonach die KI-Investitionen auch 2027 aggressiv fortgesetzt werden sollen. Insbesondere die Aussage, dass Metas KI-Agent Muse derzeit noch keine nennenswerten Umsätze erwirtschaftet, sorgte für Ernüchterung.
Auch bei Microsoft dürften die Investoren sehr genau auf die Aussagen zu den KI-Investitionen achten. Das Management prognostizierte für das erste Quartal des Geschäftsjahres 2027 Capex von rund 50 Milliarden US-Dollar und erwartet einen deutlichen Anstieg gegenüber 2026. Einen konkreten Ausblick für das gesamte Geschäftsjahr 2027 gab es bislang jedoch nicht. Analysten rechnen derzeit mit rund 197 Milliarden Dollar.
Das positive Szenario: Die Capex liegen nicht wesentlich über 50 Milliarden Dollar und die Prognose für das Gesamtjahr nicht deutlich über 200 Milliarden Dollar. Gleichzeitig übertrifft das Azure-Wachstum die prognostizierten 44 bis 45 Prozent deutlich. Die Azure-Margen steigen und das Management signalisiert, dass auf Sicht der nächsten Jahre nicht die Nachfrage, sondern weiterhin das Angebot den begrenzenden Faktor darstellt. Unterstützt durch einen weiter steigenden Auftragsbestand, der Ende Juni bereits bei 678 Milliarden Dollar lag. Der Free Cashflow ist trotz der hohen Investitionen noch positiv.
Das negative Szenario: Die Capex liegen deutlich über der Unternehmensprognose, insbesondere aufgrund rasant steigender Speicherpreise. Der Free Cashflow ist durch die höheren Kosten ins Negative gerutscht und erfordert die Ausgabe neuer Aktien oder die Aufnahme von Fremdkapital. Das Azure-Wachstum bewegt sich lediglich im Rahmen der Erwartungen und die Aussagen des Managements deuten darauf hin, dass sich das Wachstum der KI-Nachfrage ab 2028 abschwächen könnte.
20:42 Uhr - Neue Berichtserstattung
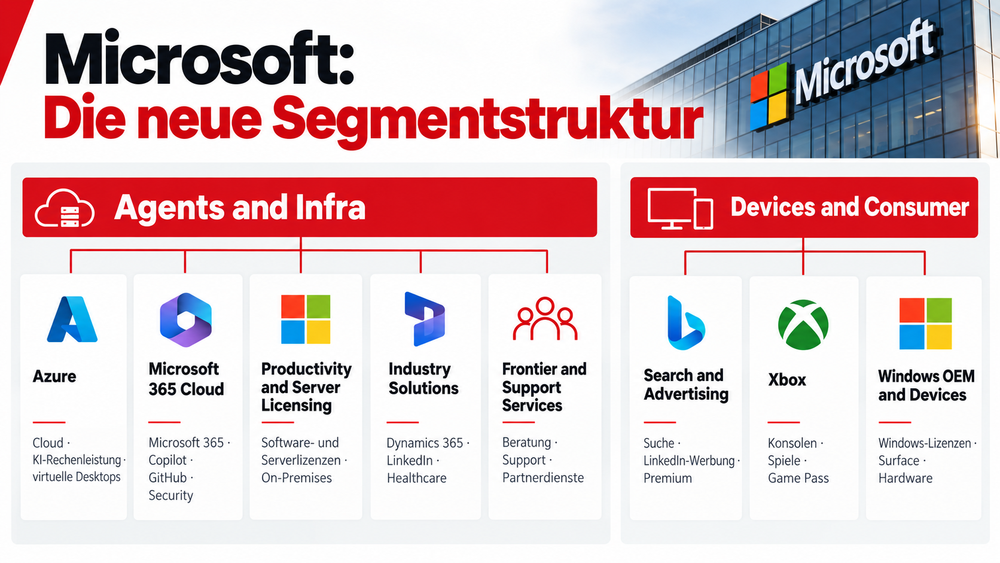
Mit den heute veröffentlichten Zahlen für das erste Quartal wird Microsoft erstmals seine neue Segmentberichterstattung anwenden, die sich grundlegend von der bisherigen unterscheidet. Die beiden Kategorien „Agents and Infra“ und „Devices and Consumer“ bilden künftig die Hauptsegmente. Diese werden wiederum in insgesamt acht Untersegmente gegliedert. Die folgende Grafik bietet einen Überblick über die neue Segmentstruktur und die jeweils enthaltenen Produkte und Dienstleistungen.
Drei Punkte fallen besonders auf:
1. In der Sparte „Microsoft 365 Cloud“ sind sowohl die klassischen Microsoft-365-Abonnements (Word, Excel, PowerPoint etc.) als auch neue KI-Produkte wie Microsoft 365 Copilot und Security Copilot sowie GitHub Cloud enthalten. Damit lässt sich allein aus den Segmentzahlen nicht ableiten, wie viel Umsatz Microsoft mit seinen KI-Produkten erwirtschaftet. Es bleibt abzuwarten, ob das Management im Earnings Call ergänzende Informationen zur Verfügung stellt. Zunächst erschwert dies jedoch die Beurteilung der Rentabilität der KI-Investitionen.
2. Das neue Segment „Azure“ ist deutlich enger definiert als das bisherige Segment „Intelligent Cloud“. So sind beispielsweise GitHub Cloud, Security Copilot, klassische Serverlizenzen und Beratungsleistungen nicht mehr enthalten. Das ist grundsätzlich positiv zu bewerten, da sich dadurch die tatsächliche Nachfrage nach KI-Rechenleistung besser beurteilen lässt.
3. Die LinkedIn-Umsätze sind künftig auf zwei Unterbereiche verteilt. „LinkedIn Talent“ und „Sales Solutions“ werden im Unterbereich „Industry Solutions“ ausgewiesen, während die LinkedIn-Werbeerlöse sowie die Einnahmen aus Premium-Mitgliedschaften unter „Search and Advertising“ fallen.
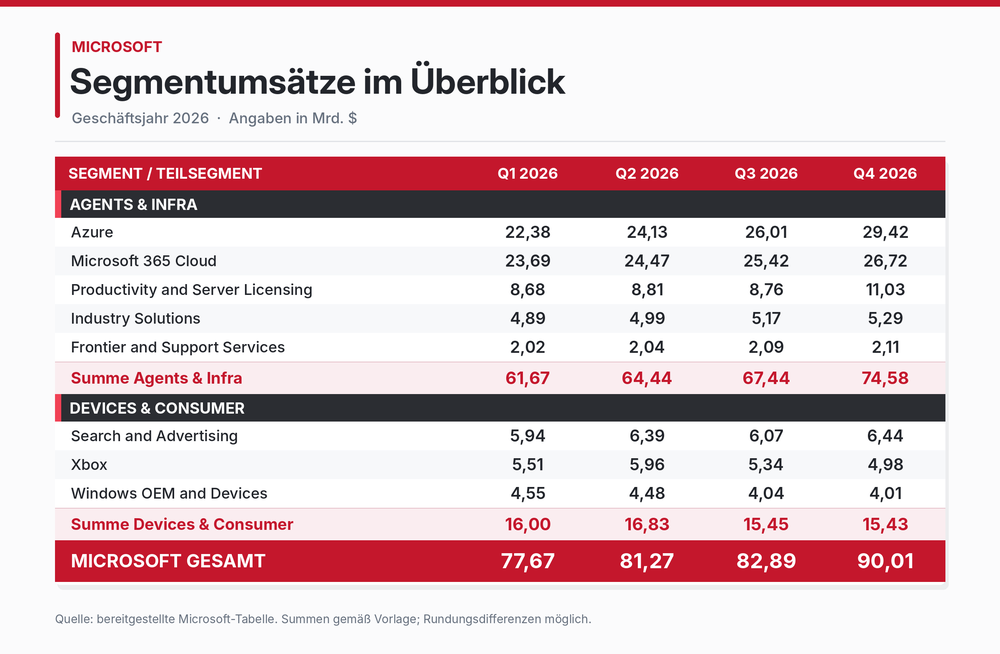
Anleger sollten daher genau darauf achten, mit welchen Zahlen und Segmenten sie die aktuellen Ergebnisse vergleichen. Microsoft hat die Zahlen der Geschäftsjahre 2025 und 2026 rückwirkend an die neue Berichterstattung angepasst. Die folgende Grafik zeigt zur besseren Einordnung die Zahlen des Geschäftsjahres 2026 nach der neuen Segmentstruktur.
20:33 Uhr - Das erwarten die Analysten
Die Analysten erwarten für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von 90,74 Milliarden US-Dollar und einen Gewinn je Aktie (Non-GAAP) von 4,72 US-Dollar. Das entspricht einem Umsatzwachstum von 16,8 Prozent und einem Gewinnwachstum von rund 14,3 Prozent.
Für das Segment „Agents and Infra“ prognostiziert Microsoft einen Umsatz von 75,15 bis 75,75 Milliarden US-Dollar. Das entspricht im Mittel einem Wachstum von 22,4 Prozent gegenüber dem Vorjahresquartal. Für das Segment „Devices and Consumer“ erwartet Microsoft einen Umsatz von 14,7 bis 15,2 Milliarden US-Dollar. Dies entspricht einem Rückgang von 5,0 bis 8,1 Prozent. Das Azure-Wachstum soll währungsbereinigt bei 44 bis 45 Prozent liegen.
Die Konsensschätzung für die operative Marge liegt bei etwa 48,6 Prozent und damit leicht unter dem Vorjahreswert von 48,9 Prozent.
Hörtipp: Ihr wollt wissen, wie sich die KI-Revolution auf das Thema Cybersecurity auswirkt? Im Interview mit dem Podcast „deeptech INSIGHTS“ gibt in dieser Woche der Crowdstrike-Manager Michael Sentonas Informationen aus erster Hand. Selten hat jemand in seiner Position so offen darüber gesprochen, an welchen Stellen Unternehmen gerade jetzt verwundbar sind.
Häufig gestellte Fragen:
Wie sind die Microsoft-Quartalszahlen ausgefallen?
Microsoft steigerte seinen Umsatz im ersten Quartal 2027 um 19 Prozent auf 92,3 Milliarden Dollar. Der bereinigte Gewinn je Aktie stieg um 18 Prozent auf 4,89 Dollar.
Wie stark wächst Microsoft Azure?
Der Umsatz von Microsoft Azure stieg um 48 Prozent auf 33,2 Milliarden Dollar. Damit beschleunigte sich das Wachstum gegenüber dem Vorquartal mit 42 Prozent deutlich.
Wie hoch sind die KI-Investitionen von Microsoft?
Microsoft investierte im ersten Quartal 45,2 Milliarden Dollar einschließlich Finanzierungsleasing, 30 Prozent mehr als im Vorjahr. Der Free Cashflow fiel um 27 Prozent auf 18,6 Milliarden Dollar.
Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Microsoft.