
 Mein Konto
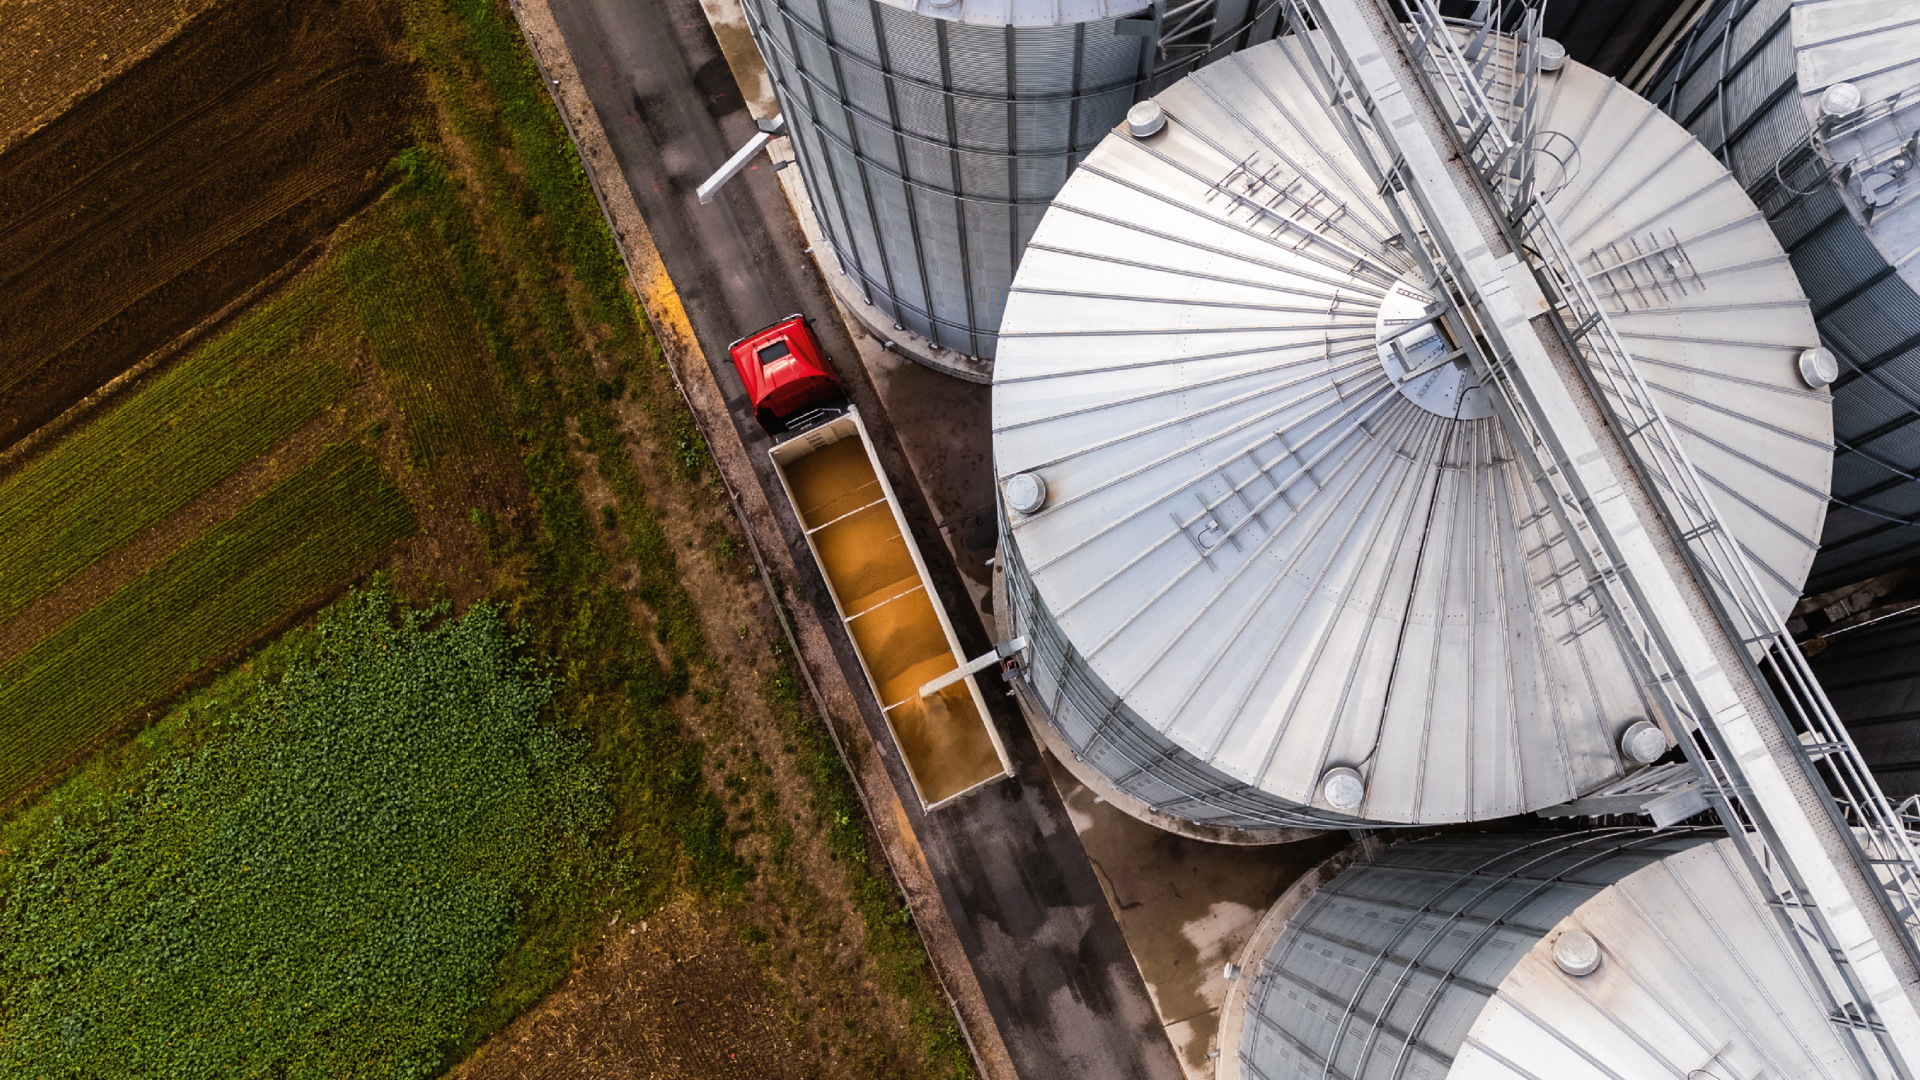


Agrarrohstoffe legen seit Monaten kräftig zu. Am meisten profitiert, wer das Getreide nicht anbaut, sondern damit handelt und es auch verarbeitet. Archer Daniels Midland (ADM), ein stiller US-Gigant der globalen Ernährung, zählt seit Jahresbeginn zu den stärksten Agraraktien.
Weizen plus 51 Prozent seit Januar. Zucker plus 28 Prozent. Mais, Reis, Baumwolle legen ebenfalls stark zu, alles auf dem Vormarsch. Vor allem im August ging es hoch her: Weizen etwa verteuerte sich allein im vergangenen Monat um 20 Prozent, Zucker sogar um 31 Prozent. An den Terminbörsen in Chicago und London herrscht eine Aufregung, die man sonst eher von der Nasdaq kennt. Allerdings haben wir es nicht mit Spekulationsfieber zu tun. Die Gründe für die steigenden Preise sind mehr als handfest: Ernteausfälle auf mehreren Kontinenten etwa, die weltweiten Handelsfriktionen und die langfristig immer weiter wachsende Nachfrage aus Asien und Afrika. Nebeneffekt der Rally in Chicago und London: Sie zieht eine Handvoll Aktien mit sich, die sonst eher im Schatten stehen. Und eine davon bietet eine ganz besonders interessante Geschichte: Archer Daniels Midland, oder kurz ADM. Das Unternehmen aus Chicago beantwortet die Frage, wer von steigenden Agrarpreisen wirklich profitiert. Es ist nicht der Bauer, der mit höheren Preisen für Dünger und Diesel zu kämpfen hat, ebenso wenig der Einzelhandel, der nicht jede Preiserhöhung einfach so durchdrücken kann. Es sind vielmehr die Companys dazwischen, die globalen Agrarhandelsgiganten, die Getreide kaufen, transportieren, lagern, verarbeiten und weiterverkaufen. Wie ADM eben. Wobei auch ADM nicht einfach so wie ein Spekulant vom steigenden Preis einer Ware profitiert. Das Unternehmen verdient stattdessen an der Verarbeitungsmarge, dem „Crush Spread“. Das ist die Differenz zwischen dem Einkaufspreis einer Rohware und dem Verkaufspreis des verarbeiteten Endprodukts. Sojabohnen zum Beispiel werden zu Sojaöl und Sojaschrot gepresst und beides ist wertvoller als die Bohne selbst. Weizen wird zu Mehl und Spezialstärken veredelt. Mais landet als Ethanol im Tank. Steigen die Rohstoffpreise weltweit, steigt die Nachfrage nach ADMs Verarbeitungskapazitäten und damit die Marge pro verarbeiteter Tonne. Dass dieses Modell funktioniert, hat ADM im zweiten Quartal 2026 eindrucksvoll bewiesen: Der Betriebsgewinn beispielsweise im Ölsaatensegment stieg um 129 Prozent. Und das war kein Einzelfall. Insgesamt legte der Konzernbetriebsgewinn um 75 Prozent auf 1,5 Milliarden US-Dollar zu, der Gewinn je Aktie stieg von 45 Cent im Vorjahreszeitraum auf 1,87 Dollar.
Prominente Kundenliste
Zum Gewinn tragen indes auch andere Bereiche bei, denn ADM ist mehr als ein Rohstoffhändler mit Mühlen und Silos. Im Segment Nutrition stellt der Konzern hochveredelte Spezialzutaten her, pflanzliche Proteine für Fleischersatzprodukte, Ballaststoffe, Süßungsmittel, Aromen, Farbstoffe und probiotische Kulturen für Kunden wie Nestlé, Danone oder Pepsico, dazu Aminosäuren und Vitaminzusätze für die Tierzucht. Diese Sparte ist strategisch besonders wertvoll, weil sie stabilere Margen erzielt als das klassische Commodity-Geschäft und weniger von Wetterlaunen und Rohstoffpreisschwankungen abhängt. All das zusammen macht ADM zu einem jener Unternehmen, von denen die Welt abhängt, ohne es zu wissen. 1902 als kleines Leinölunternehmen in Minneapolis gegründet, wuchs Archer Daniels Midland über mehr als ein Jahrhundert zum globalen Rückgrat der Lebensmittelversorgung heran. Wer heute durch die Kornkammer Amerikas fährt — durch Iowa, Illinois, Nebraska —, stößt immer wieder auf die mächtigen Silotürme mit dem ADM-Logo. In Decatur, Illinois, wo der Konzern eine große Niederlassung hat, verarbeitet ADM täglich Hunderttausende Tonnen Mais und Soja. Die Anlage dort gehört zu den größten Agrarverarbeitungswerken der Welt. Ein Ort wie Decatur ist dabei lediglich eine Zwischenstation. Im brasilianischen Mato Grosso, dem größten Sojaanbaugebiet der Welt, kauft ADM die Ernte direkt vom Feld. In Rotterdam, dem wichtigsten Agrarimporthafen Europas, laufen ADM-Schiffe ein, voll beladen mit südamerikanischer Soja oder nordamerikanischem Mais. In der ukrainischen Schwarzmeerregion hat ADM Getreideterminals, die trotz des Kriegs versuchen, die Exportkorridore offen zu halten. Und in Shanghai verhandeln ADM-Händler mit chinesischen Konzernen über Millionen Tonnen Sojabohnen — das Land kauft derzeit gut eine Million Tonnen pro Woche aus Nordamerika. Quintessenz: Mit einem Jahresumsatz von zuletzt rund 80 Milliarden Dollar ist ADM eines der vier Unternehmen, die gemeinsam mit Cargill, Bunge und Louis Dreyfus den globalen Agrarhandel kontrollieren — das sogenannte ABCD-Quartett. Was diese vier Konzerne nicht handeln, lagern oder verarbeiten, verlässt kaum einen Hafen der Welt. Für Investoren sind ADM und Bunge jene beiden der vier Säulen, die börsennotiert sind — Cargill ist in Familienbesitz, Louis Dreyfus ebenfalls. An der Börse werden die guten Zahlen goutiert. Die ADM-Aktie hat seit Mitte 2025 wieder Fahrt aufgenommen. Dass es davor turbulent zuging, ist fast vergessen. Vom Allzeithoch im Jahr 2022 bei knapp 100 Euro war die Aktie in der Spitze um 60 Prozent abgestürzt. Dazu beigetragen hat ein Riesenskandal. Im Januar 2024 war bekannt geworden, dass im Nutrition-Segment über Jahre Gewinne zwischen Konzerngesellschaften so verbucht worden waren, dass die Sparte profitabler aussah als sie war. Der CFO musste den Hut nehmen, das Justizministerium (DOJ) ermittelte und die SEC verhängte schließlich Strafen. Hartwig Fuchs, ehemaliger Aufsichtsratschef der ADM-Tochter Toepfer International, brachte die Stimmung im Dezember 2024 auf LinkedIn auf den Punkt: „Investor-misery has a name: ADM.“
Ambitionierte Ziele
Doch dieser Satz gehört der Vergangenheit an. Das DOJ stellte seine Strafverfolgung Anfang 2026 ein. Neue interne Kontrollen sind implementiert, die Bilanzen korrigiert und operativ hat ADM seitdem klar geliefert. Nach den zuletzt guten Zahlen hob der Konzern seine Jahresprognose für den bereinigten Gewinn je Aktie deutlich an — von 4,15 bis 4,70 Dollar auf nunmehr 5,15 bis 5,60 Dollar. Ein Sprung von fast einem Dollar je Aktie, mitten im Geschäftsjahr, ist ein klares Signal der Zuversicht. Das Forward-KGV liegt bei rund 15, leicht über dem Branchenschnitt, was angesichts der Gewinnbeschleunigung aber vertretbar ist. Hinzu kommt: ADM zahlt seit 377 aufeinanderfolgenden Quartalen Dividende, knapp 95 Jahre ohne Unterbrechung.
Fazit
Wenn der Agrar-Superzyklus anhält — und vieles spricht dafür —, wird ADM weiter profitieren. Der Konzern ist operativ gestärkt: mit solider Bilanz, wachsenden Margen und einer Dividendenserie, die ihresgleichen sucht.