
 Mein Konto
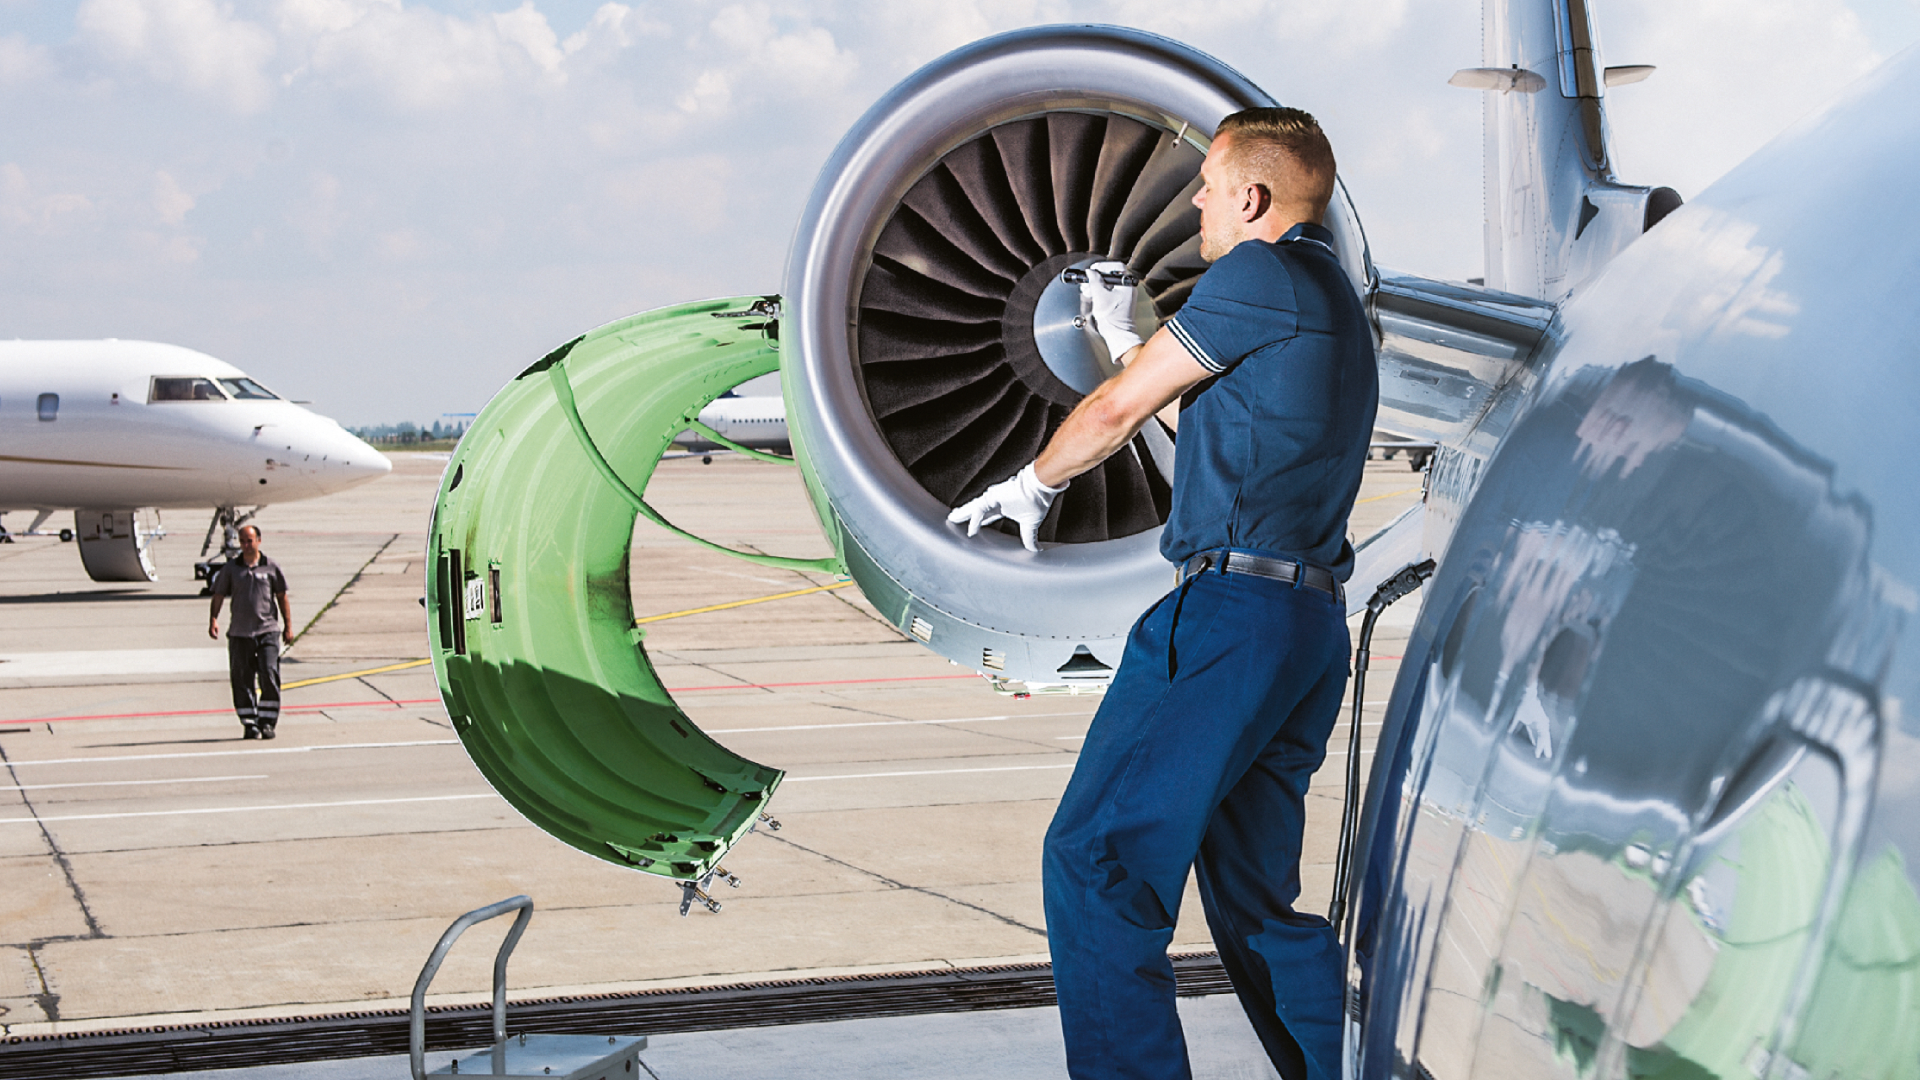


Die Aktie gehört seit Jahren zu den verlässlichsten Werten am deutschen Aktienmarkt. Weil künftig mehr Triebwerke gebraucht werden und die Free-Cashflow-Quote anzieht, könnte der Abschlag zum Wettbewerber Safran geringer werden
Hinweis: Dieser Artikel erschien zuerst am 30. September in der BÖRSE ONLINE-Ausgabe 41/26. Wenn Sie in Zukunft als Erstes die Einschätzung unserer Experten lesen wollen, dann werfen Sie einen Blick auf dieses Angebot.
Ein Flugzeugtriebwerk hält gut und gerne 30 Jahre. Es wird gewartet, überholt, wieder eingebaut und dann wieder überholt. In diesem Kreislauf verdient MTU Aero Engines das große Geld. Der einzige unabhängige deutsche Triebwerkshersteller von globaler Bedeutung ist an fast allen wichtigen zivilen und militärischen Programmen beteiligt, vom Pratt & Whitney GTF über den Dauerbrenner V2500 bis zum Eurojet EJ200 für den Kampfjet Eurofighter. Während das Neugeschäft mit Triebwerken zyklisch verläuft, tickt die Instandhaltungssparte MRO wie ein Uhrwerk. Je mehr Maschinen in der Luft sind, desto mehr Wartungsaufträge landen bei den Münchnern. Wer bei MTU investiert, kauft vor allem Planungssicherheit. Zuletzt stand ein Konzernauftragsbestand von mehr als 30 Milliarden Euro in den Büchern. Das entspricht einer theoretischen Auslastung von gut drei Jahren. Ein großer Teil der verbauten V2500-Triebwerke hat noch keine schwere Inspektion durchlaufen. Der Werkstattauftrag der kommenden Jahre ist damit weitgehend vorgezeichnet.
Deutlichen Schub bekommt MTU zusätzlich aus einer Richtung, die auch dem französischen Rivalen Safran zugutekommt: der europäischen Aufrüstung. Der Ukraine-Krieg und der Nahost-Konflikt haben die europäischen Staaten dazu bewogen, ihre Verteidigungsbudgets kräftig aufzustocken. Die EU-Länder bewegen sich Schritt für Schritt auf das neue NATO-Ziel von fünf Prozent des Bruttoinlandsprodukts bis 2035 zu. Von diesem Trend profitieren beide Triebwerksbauer gleichermaßen, denn beide sind Schlüssellieferanten ihrer jeweiligen Luftwaffen. MTU ist seit Jahrzehnten Systempartner der Bundeswehr, Safran liefert als einer der größten europäischen Triebwerkshersteller ebenfalls Antriebe für zahlreiche Militärprogramme. Bei MTU wuchs das Verteidigungsgeschäft im ersten Halbjahr um rund 15 Prozent. Für das Gesamtjahr rechnet das Management weiter mit zweistelligem Wachstum in diesem Bereich. Auch strategisch hat sich in diesem Umfeld etwas bewegt. Deutschland und Frankreich haben das gemeinsame Kampfjetprogramm FCAS beendet. Berlin verfolgt nun ein eigenes, von Airbus geführtes europäisches Nachfolgeprogramm. MTU ist an den Anschlussverhandlungen zu den Antriebslösungen der nächsten Generation beteiligt. Sollte daraus ein eigenständiger Auftrag erwachsen, wäre das ein Wert, der in den aktuellen Kursmodellen noch gar nicht eingepreist ist.
Potenzial gegenüber Wettbewerber
Trotz dieser guten Aussichten hinkt MTU an der Börse dem größten Konkurrenten hinterher. Die Aktie handelt aktuell mit einem strukturellen Abschlag von 25 bis 30 Prozent gegenüber Safran. Der Grund liegt weniger im Verteidigungsgeschäft als in der zivilen Sparte: Safran ist über das Gemeinschaftsunternehmen CFM International direkter Hersteller kompletter Triebwerke und profitiert von einer höheren Kapitalrendite sowie einer bereits weiter fortgeschrittenen Umwandlung von Gewinnen in freien Cashflow.
MTU dagegen tritt bei den meisten zivilen Programmen als Partner in sogenannten Risk-and-Revenue-Sharing-Partnerschaften auf, etwa mit GE Aerospace, Pratt & Whitney und Rolls-Royce. Das bringt zwar geringeres Risiko bei der Entwicklung neuer Triebwerke, kostet aber auch einen Teil der Marge. Bislang sei der Bewertungsabschlag von rund 30 Prozent gegenüber Safran wegen des schlechteren Barmittelumschlags von MTU angemessen gewesen, schreibt Citigroup-Analyst Conor Dwyer. Hinzu sei in den vergangenen Jahren die Unsicherheit rund um das GTF-Triebwerk gekommen. Er erwartet nun eine Veränderung der Situation mit Besserung beim Cashflow bis 2030. Für das operative Ergebnis erwartet Dwyer bis 2031 einen Anstieg um im Schnitt etwa 8,5 Prozent pro Jahr und stufte die Aktie von „Verkaufen“ auf „Kaufen“.
Für 2026 hat das Management sein Ziel für die Umwandlung des Gewinns in freien Cashflow von zuvor 45 bis 55 Prozent auf 50 bis 60 Prozent angehoben. Mittelfristig soll diese Quote sogar auf 75 bis 99 Prozent klettern, sobald die Sonderkosten für die Rückrufaktion beim GTF-Triebwerk auslaufen. Spannend wird es am 30. November, wenn MTU zu seinem Kapitalmarkttag lädt. Dort dürfte es um die künftige Kapitalrückführung an die Aktionäre gehen.
Fazit
Der Auftragsbestand gibt Sicherheit, das Militärgeschäft wächst zweistellig, und mit dem Kapitalmarkttag steht ein Kurskatalysator bevor. Das mögliche Antriebsprogramm für den FCAS-Nachfolger ist als Fantasie noch nicht eingepreist. MTU bleibt einer der besten Werte im europäischen Luftfahrtsektor.