
 Mein Konto
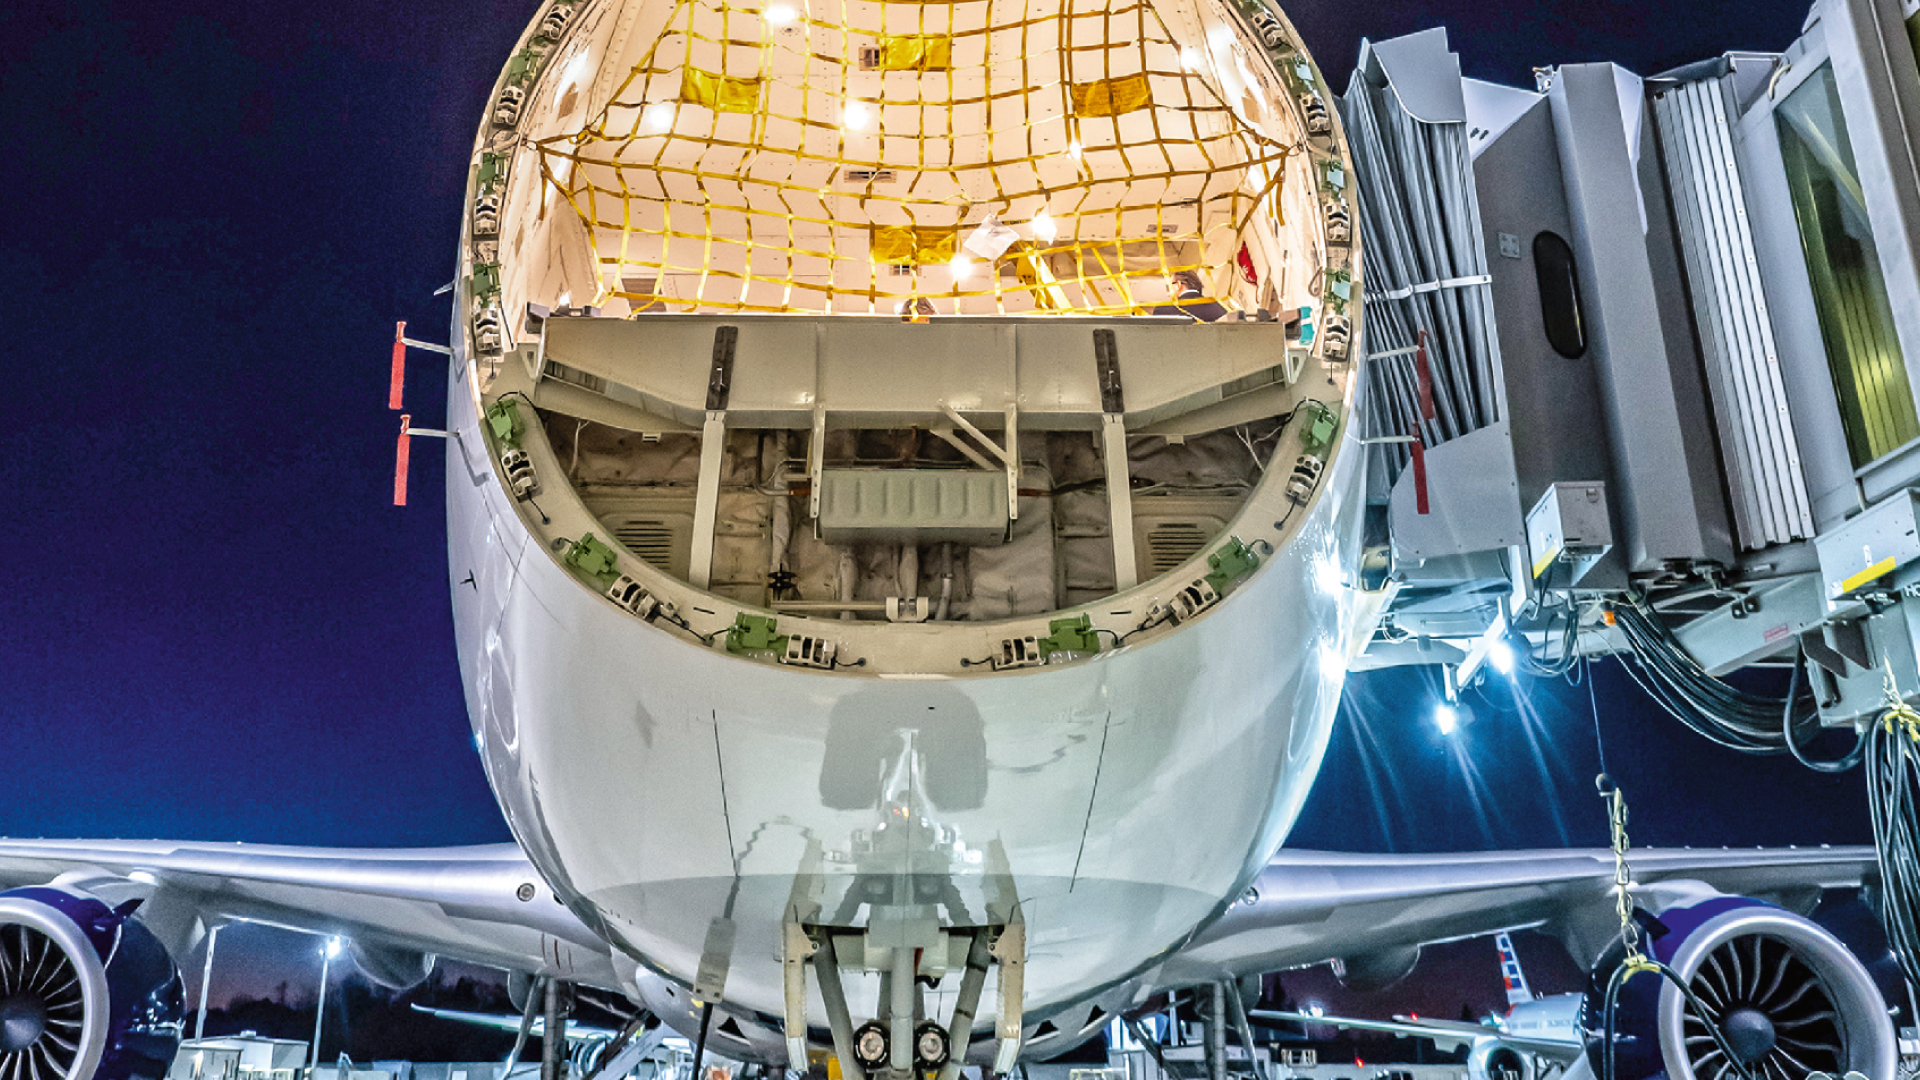


Der KI-Boom treibt die Nachfrage nach spezialisierter Logistik für den Aufbau von Rechenzentren. Durch eine strategische Kooperation mit Amazon wird Kühne + Nagel zum Logistikpartner für den weltweiten Aufbau von AWS-Infrastruktur. Dadurch sinkt die Abhängigkeit des Schweizer Logistikkonzerns von einmaligen Frachtaufträgen.
Hinweis: Dieser Artikel erschien zuerst am 30. September in der BÖRSE ONLINE-Ausgabe 41/26. Wenn Sie in Zukunft als Erstes die Einschätzung unserer Experten lesen wollen, dann werfen Sie einen Blick auf dieses Angebot.
Das Wettrüsten um künstliche Intelligenz dreht sich nicht nur um Sprachmodelle und immer leistungsfähigere Spezialchips. Entschieden wird der Kampf um die Vormachtstellung im KI-Zeitalter auch an weit unspektakuläreren Orten — etwa auf den Rollfeldern internationaler Frachtflughäfen und in modernen Hochregallagern. Denn die tonnenschweren, hochempfindlichen Server-Racks für moderne Rechenzentren werden meist in Ostasien gefertigt. Von dort aus müssen sie in Datacenter in den USA und Europa transportiert werden — erschütterungsfrei, temperaturüberwacht und termingerecht.
Ein logistischer Kraftakt, von dem künftig auch der Schweizer Konzern Kühne + Nagel profitieren könnte. Der weltgrößte See- und Luftfrachtspediteur baut seine Zusammenarbeit mit Amazon und dessen Cloud-Sparte AWS zu einer umfassenden strategischen Allianz aus. Kühne + Nagel steigt dadurch zum zentralen Logistikpartner für den weltweiten Bau neuer AWS-Rechenzentren auf. Die Zusammenarbeit umfasst die AWS-Infrastruktur über den gesamten Lebenszyklus — von der Ausrüstung neuer Datacenter über die laufende Wartung bis hin zu späteren Kapazitätserweiterungen.
Logistik für KI-Infrastruktur
Der Transport der KI-Infrastruktur von Asien nach Amerika und Europa dürfte vor allem der dynamisch wachsenden Luftfrachtsparte einen Schub verleihen. Zudem müssen Rechenzentren aufgrund der rasanten Innovationszyklen bei KI-Chips regelmäßig modernisiert werden. Dabei übernimmt Kühne + Nagel nicht nur die Auslieferung der Hardware, sondern stellt auch spezialisierte Lager- und Retourenkapazitäten bereit. Statt einmaliger Frachterlöse entsteht so ein Geschäft mit wiederkehrenden, margenstarken Erträgen.
Dass die Schweizer die Zusammenarbeit mit Hyperscalern beherrschen, haben sie bereits bewiesen: Schon im zweiten Quartal 2026 war der Transport von Cloud-Ausrüstung für Alphabet die treibende Kraft hinter dem starken Gewinnsprung in der Luftfracht. Parallel dazu hat Kühne + Nagel bereits über 300.000 Quadratmeter Lagerfläche für das Geschäft mit Technologiekunden aufgebaut. Finanzielle Details zu dem Deal nennen beide Konzerne nicht. Nach Informationen der Nachrichtenagentur AWP aus Unternehmenskreisen könnte Kühne + Nagel seinen Amazon-Umsatz von einem aktuell hohen dreistelligen Millionenbetrag auf mehrere Milliarden Franken ausweiten. Der Vertrag beinhaltet zudem eine Call-Option auf bestehende Kühne + Nagel-Aktien mit einer Laufzeit bis zu sieben Jahren, die Amazon bar oder in Aktien bedienen kann. Das Recht zur Ausübung ist an das Erreichen operativer Meilensteine gekoppelt.
Zyklisches Geschäft
Trotz des potenziellen Umsatzhebels im Wachstumsmarkt für Rechenzentren bleibt Kühne + Nagel ein zyklischer Logistikwert. Das Kerngeschäft hängt weiterhin von Frachtraten und der weltweiten Konjunktur ab. Zudem ist die Partnerschaft mit Amazon zwar ein klarer Vertrauensbeweis des Hyperscalers, aber kein konkreter Auftragseingang. Wann daraus messbare Umsätze und Gewinne entstehen, lässt sich bislang nicht mit Sicherheit sagen. Mit Niederlassungen in knapp 100 Ländern zählt Kühne + Nagel zu den weltweiten Schwergewichten der Logistikbranche.
Operativ stützt sich das Geschäft auf die vier Säulen Seefracht, Luftfracht, Landverkehr und Kontraktlogistik. Anders als viele Wettbewerber hält Kühne + Nagel die eigene physische Infrastruktur bewusst schlank. Statt Milliarden in eigenen Containerschiffen oder gigantischen Flugzeugflotten zu binden, chartert der Konzern Frachtraum flexibel an den globalen Märkten. Das schützt in Abschwungphasen vor teuren Überkapazitäten, spart Instandhaltungskosten und ermöglicht selbst in schwierigen Marktphasen hohe Eigenkapitalrenditen und verlässliche Cashflows. Um unabhängiger vom zyklischen Standard-Frachtgeschäft zu werden, treibt das Management die Spezialisierung in margenstarken Nischen auch abseits des Rechenzentrumsgeschäfts voran.
Ein Beispiel ist das Pharmageschäft: Vor wenigen Wochen eröffneten die Schweizer am Frankfurter Flughafen ein 3.500 Quadratmeter großes Healthcare-Logistikzentrum. Ausgestattet mit Tiefkühlzonen bis minus 70 Grad Celsius, dient es als weltweites Drehkreuz für Medikamente und Impfstoffe. Dass die Neuausrichtung auf margenstarke Spezialsegmente Früchte trägt, spiegelt sich zunehmend auch in den Geschäftszahlen wider. Nachdem der Logistiker 2025 einen Rückgang bei Umsatz und Gewinn hinnehmen musste, hat das Momentum im zweiten Quartal spürbar gedreht: Der Umsatz kletterte im Jahresvergleich um acht Prozent auf 6,6 Milliarden Franken, während das Ebit um elf Prozent auf 381 Millionen zulegte.
Ebit-Erwartungen angehoben
Zentraler Wachstumstreiber war das Luftfrachtgeschäft: Der Umsatz stieg um 20 Prozent, das Ebit sogar um 35 Prozent. Im traditionsreichen Geschäft mit Seefracht gestaltete sich das Umfeld dagegen schwieriger: Dort gab der Umsatz um zwei Prozent, das Ebit um elf Prozent nach. Marktanteilsgewinne auf den zentralen Routen von Asien nach Europa und Nordamerika signalisieren zwar eine Bodenbildung, das europäische Exportgeschäft fiel jedoch konjunkturbedingt schwach aus.
Stabiles Wachstum zeigten dagegen die beiden kleineren Geschäftsbereiche Road Logistics und Contract Logistics. Angesichts der Belebung hob das Management die Ebit-Prognose für das Gesamtjahr von ursprünglich 1,2 bis 1,4 Milliarden auf 1,35 bis 1,55 Milliarden Franken an. An der Börse kam der Amazon-Deal gut an. Die Aktie legte nach Bekanntgabe zeitweise um mehr als fünf Prozent zu. Damit ist der unmittelbare Nachrichtenimpuls allerdings weitgehend eingepreist. Mit einem KGV von 22,9 ist das Papier im Branchenvergleich dadurch nicht günstig.
Zum Vergleich: Die stärker auf das kapitalintensive Brief- und Expressgeschäft fokussierte DHL Group ist mit einem KGV von 15,6 niedriger bewertet. Der Bewertungsaufschlag scheint jedoch durch das unterschiedliche Geschäftsmodell gerechtfertigt: Durch seinen Asset-Light-Ansatz bindet der Schweizer Konzern weniger Kapital und kann Kapazitäten flexibel dem Marktbedarf anpassen.
Fazit
Kühne + Nagel ist führend in der Luft- und Seefracht und hat im zweiten Quartal eine sichtbare operative Erholung gezeigt. Mit der Amazon-Partnerschaft erweitert das Unternehmen das zyklische Speditionsgeschäft um einen potenziellen Wachstumstreiber. Angesichts der starken Marktstellung und der langfristigen Perspektiven scheint die Aktie nicht teuer.

