Mein Konto


Weil ihre eigenen Cashflows nicht mehr ausreichen, um die geplanten Investitionen in den Ausbau ihrer KI-Rechenzentren zu stemmen, zapfen die Hyperscaler den Anleihenmarkt an. Selbst Nvidia leiht sich dort bereits Geld – und das stößt zunehmend auf Skepsis.
Die großen Technologiekonzerne galten lange als nahezu unangreifbar. Ihre Geschäftsmodelle lieferten enorme Cashflows, Fremdkapital schien kaum nötig. Doch der KI-Boom verändert das Bild: Microsoft, Alphabet, Amazon und Meta müssen zig Milliarden in Rechenzentren und Chips investieren – jedes Quartal. Die Ausgaben wachsen so stark, dass der eigene Cashflow dafür nicht mehr ausreicht.
Und so sind die Hyperscaler mittlerweile auch zu wichtigen Akteuren am Anleihemarkt geworden. Doch dort läuft das Spiel anders als am Aktienmarkt: Während Aktionäre auf künftige Gewinne spekulieren und Kurse und Multiples immer höher treiben, verlangen Anleiheinvestoren vor allem Sicherheit. Ihnen ist wichtig, dass sie ihr Geld auch zurückbekommen. Was das am Spiel ändert? „So ziemlich alles“, sagt Portfoliomanager André Stagge im Interview auf dem Youtube-Kanal von BÖRSE ONLINE.
Der Bondmarkt sieht Nvidia anders
Denn derzeit steigen die Renditen auf Staatsanleihen – und das verteuert auch die Finanzierung der Unternehmen, deren Kupons sich an den Renditen von Staatsanleihen orientieren müssen. Hinzu kommt der Risikoaufschlag, den Anleger bei Firmenanleihen immer verlangen.
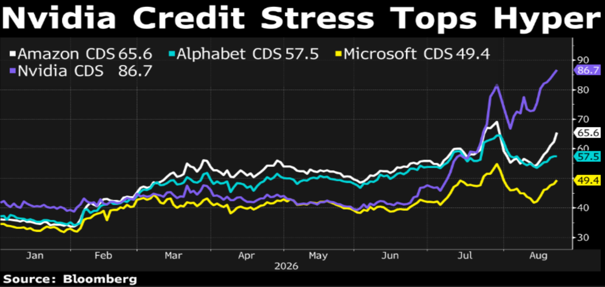
Besonders aufmerksam blickt der Bondmarkt auf Nvidia. Das zeigen die Credit Default Swaps (CDS), mit denen sich Bondholder gegen das theoretische Risiko eines Kreditausfalls absichern können. Ausgerechnet der Chipriese Nvidia, der gefühlt im Geld schwimmt, weist laut Stagge einen höheren Risikoaufschlag auf als etwa Alphabet, Amazon oder Microsoft. Der Grund dafür liege weniger im heutigen Cashflow als in den künftigen Risiken. Denn während die anderen über mehrere Erlösströme verfügen, hat sich Nvidia über Beteiligungen, Garantien für KI-Rechenzentren und Geschäftsbeziehungen innerhalb seines Ökosystems eng an die Fortsetzung des KI-Booms gekettet. Und das betrachtet der Anleihemarkt als Risiko, zumal viele der Partner zugleich wichtige Abnehmer der eigenen Chips sind. Was, so die Überlegung, passiert, wenn der Boom einmal abebbt, die Aufträge ausbleiben und Nvidia für die abgegebenen Garantien wirklich geradestehen muss?
Zeit, sich anders aufzustellen
Noch bewegen sich die Ausfallrisiken auf niedrigem Niveau. Doch steigende CDS-Aufschläge sind Warnsignale, die Aktionäre laut Stagge regelmäßig länger ignorieren als Anleiheinvestoren.
Das ist noch kein Grund, jetzt aus KI-Titeln zu fliehen. Aber es sollte der Anlass sein, sein Portfolio breiter aufzustellen. Wie André Stagge das tut, erfahren Sie im kompletten Video auf dem Youtube-Kanal von BÖRSE ONLINE.
Hier das Videointerview auf Youtube ansehen
Häufige Fragen zum Thema
Warum nehmen die Hyperscaler Anleihen auf?
Microsoft, Alphabet, Amazon und Meta müssen zig Milliarden in Rechenzentren und Chips investieren. Die Ausgaben wachsen so stark, dass der eigene Cashflow dafür nicht mehr ausreicht.
Warum sieht der Anleihenmarkt die Hyperscaler kritischer als die Aktienmärkte?
Während Aktionäre auf künftige Gewinne spekulieren und Kurse und Multiples immer höher treiben, verlangen Anleiheinvestoren vor allem Sicherheit. Ihnen ist wichtig, dass sie ihr Geld auch zurückbekommen. Und das erscheint ihnen angesichts der ambitionieren Investitionspläne und der noch nicht ganz absehbaren Monatarisierung zunehmend unsicher.
Warum steigen die Risikoaufschläge bei Nvidia schneller als bei Alphabet, Amazon oder Microsoft?
Während andere Hyperscaler über mehrere Erlösströme, auch außerhalb der KI-Welt, verfügen, hat sich Nvidia über Beteiligungen, Garantien für KI-Rechenzentren und Geschäftsbeziehungen eng an die Fortsetzung des KI-Booms gekettet; zumal viele der Partner zugleich wichtige Abnehmer der eigenen Chips sind. Was, so die Überlegung, passiert, wenn der Boom einmal abebbt, die Aufträge ausbleiben und Nvidia für die abgegebenen Garantien wirklich geradestehen muss?
Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Nvidia.