
 Mein Konto
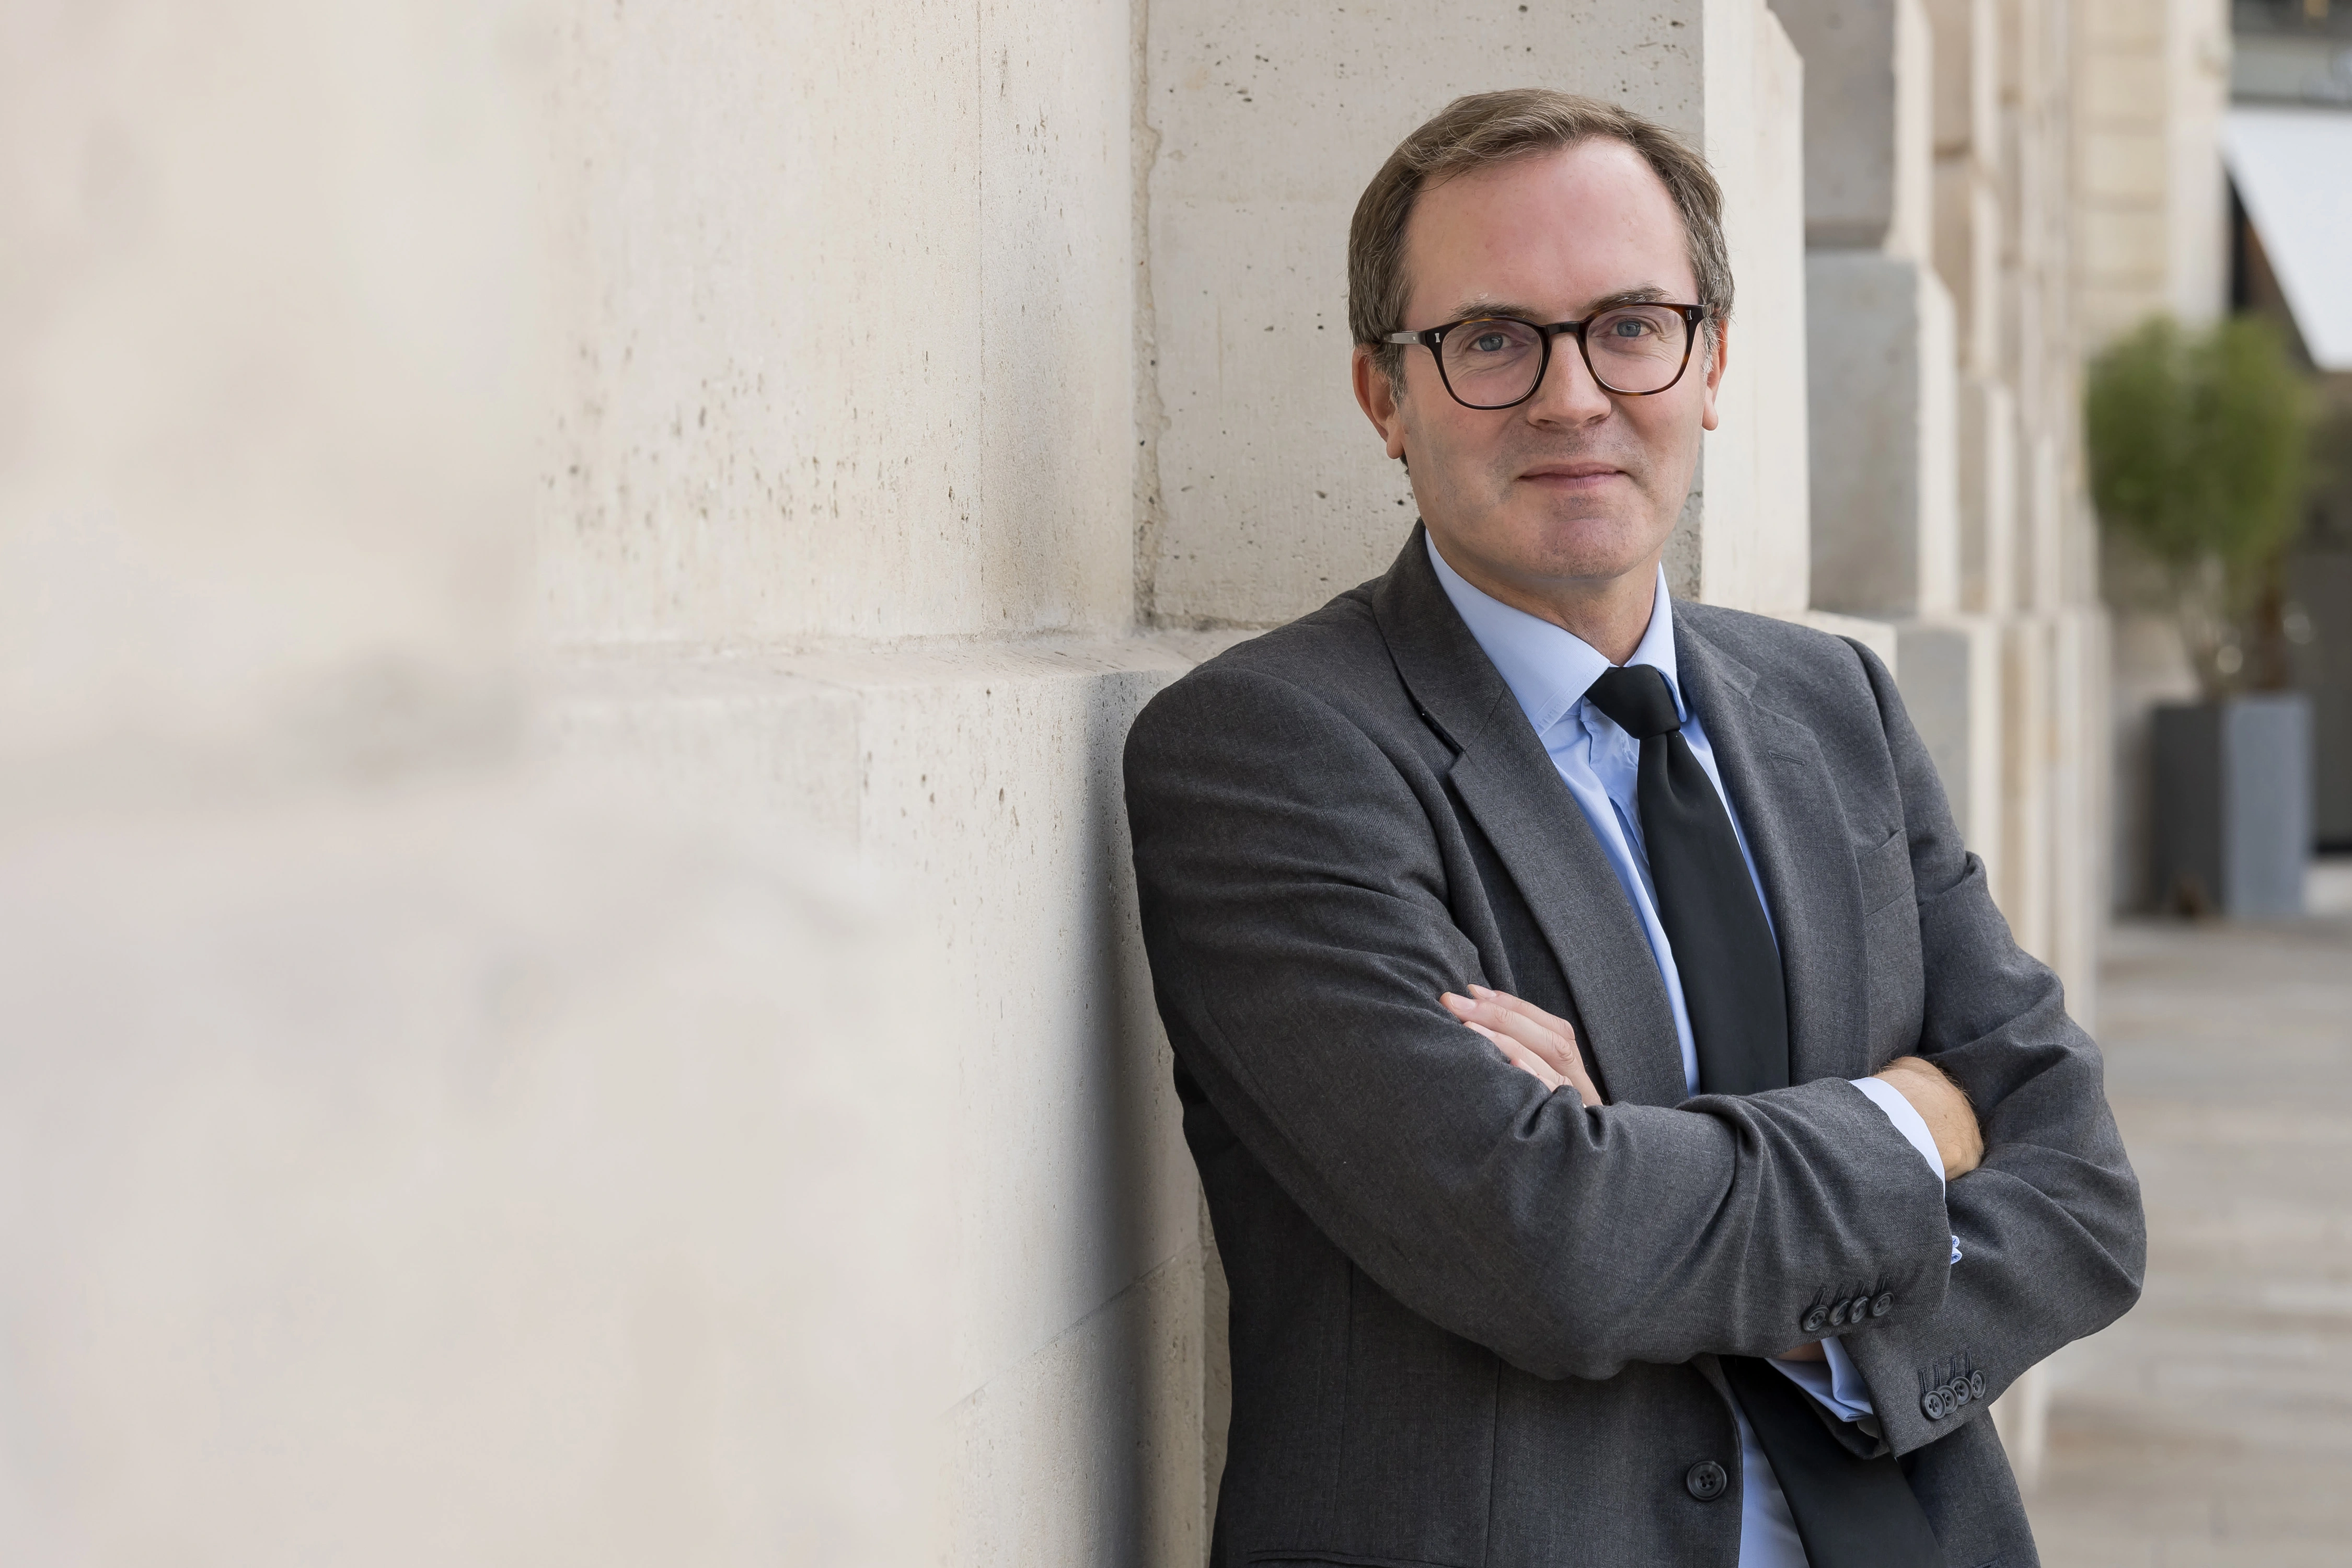


Jacques Hirsch managt den Fondsklassiker Carmignac Patrimoine – und führte ihn nach mehreren Jahren mit schwachen Ergebnissen zurück an die Performance-Spitze. Wie das ihm und seinem Team gelungen ist, erklärte Hirsch im Interview mit BÖRSE ONLINE.
Der 1989 aufgelegte Fonds Carmignac Patrimoine zählt zu den Klassikern der europäischen Investmentbranche. Klassiker bedeutet aber nicht, dass der Mischfonds Vergleichsindex und Konkurrenz stets hinter sich gelassen hat. In der Finanzkrise überzeugte er noch durch seine Widerstandsfähigkeit, danach folgten aber auch Jahre mit schwächeren Ergebnissen.
Ende 2023 übernahm ein neues Managementteam die Steuerung. Die Folge: In drei Jahren legte der Fonds 35 Prozent zu. Wie ist das gelungen? Und wie stellt sich der Fonds im gegenwärtigen Umfeld auf? Das erklärt der Fondsmanager Jacques Hirsch im Interview.
BÖRSE ONLINE: Herr Hirsch, welche Kriterien zieht das Management des Carmignac Patrimoine zur Bestimmung der Gewichtung von Aktien und Anleihen heran?
Jacques Hirsch: Wir gehen nicht von einer festen Aktien-Anleihen-Allokation aus. Stattdessen fragen wir zunächst, für welche Risiken eine Vergütung geboten wird und welche Risiken wir im Portfolio eingehen oder vermeiden wollen.
Über wieviel Spielraum verfügen Sie, Ihre Einschätzungen umzusetzen?
Die Aktienquote kann zwischen 0 und 50 Prozent liegen, während die modifizierte Duration des Portfolios zwischen -4 und +10 liegen kann. In der Praxis bedeutet das, dass wir die Duration erhöhen können, wenn Anleihen einen attraktiven Carry und einen tatsächlichen Schutz bieten. Gleichzeitig können wir eine negative Duration eingehen, wenn wir davon ausgehen, dass die Renditen steigen werden.
Aktien bleiben unsere wichtigste Quelle für langfristige Wertsteigerungen. Daher bestimmt unsere Top-down-Einschätzung von Wachstum, Inflation und Geldpolitik, wie viel Aktienrisiko wir einzugehen bereit sind. Das makroökonomische Umfeld legt das Risikobudget fest; die Fundamentalanalyse bestimmt, wie dieses Risiko eingesetzt wird.
ZUR PERSON
Jacques Hirsch ist seit 2023 Fondsmanager und Mitglied des Strategischen Investmentkomitees von Carmignac und verantwortet den Makro-Overlay, die Portfoliokonstruktion und das Risikomanagement des Fonds Carmignac Patrimoine. Vor seinem Wechsel war Hirsch zwölf Jahre bei Ruffer als Co-Manager eines Multi-Asset-Fonds tätig. Hinzu kamen bei Goldman Sachs und GLG Partners, die ihm eine breite Erfahrung in Top-down-Analyse, Portfoliokonstruktion und Risikomanagement verschafften.
„Rentenbereich hat seit Jahresbeginn einen positiven absoluten Beitrag zur Wertentwicklung des Fonds geleistet“
Bei der Festlegung der Anleihequote wenden Sie die gleichen Prinzipien an?
Ja, wir entscheiden, an welcher Stelle der Zinskurve wir engagiert sein wollen, ob die Duration positiv oder negativ sein sollte und welche Bereiche des Kreditmarktes eine ausreichende Vergütung für die eingegangenen Risiken bieten. Ziel ist es nicht, das Engagement in einer einzelnen Anlageklasse zu maximieren, sondern verschiedene Renditequellen so zu kombinieren, dass das Portfolio gegenüber einer Vielzahl von Marktentwicklungen widerstandsfähig bleibt.
Die Anleiherenditen sind zuletzt stark gestiegen. In welchem Umfang hat dies die Wertentwicklung des Fonds belastet?
Sehr wenig. Tatsächlich hat der Rentenbereich seit Jahresbeginn einen positiven absoluten Beitrag zur Wertentwicklung des Fonds geleistet, obwohl ein traditionelles Anleiheportfolio unter Druck geraten ist.
Was haben Sie anders gemacht?
Wir sind nicht mit einer statischen Long-Duration-Position in den Ausverkauf gegangen. Wir hielten Short-Duration-Positionen in Bereichen, in denen wir weiterhin das Risiko einer Neubewertung der Renditen sahen, insbesondere am langen Ende der US-Zinskurve. Diese kombinierten wir mit inflationsindexierten Anleihen, bei denen die Markterwartungen angesichts der bestehenden Risiken zu sorglos erschienen. Der Renditeanstieg war für uns daher nicht lediglich etwas, das es auszuhalten galt, sondern eine Entwicklung, von der wir mit unserer Positionierung profitieren konnten. Darin liegt der Vorteil unserer Flexibilität: Die Duration ist ein Risiko, das wir aktiv steuern, und kein Exposure, dass wir passiv übernehmen.
„Korrekturen von 20, 30 Prozent oder sogar mehr gehören zu einem solchen Zyklus dazu“
Besteht an den Märkten die Gefahr einer Korrektur bei KI-Aktien?
Ja. Nach drei Jahren außergewöhnlich starker Wertentwicklung sollten Anleger weiterhin mit Volatilität bei KI-bezogenen Aktien rechnen. Der zugrunde liegende Investitionszyklus ist nach wie vor sehr dynamisch, mit erheblichen Ausgaben für Halbleiter, Rechenzentren, Computing-Infrastruktur und Stromkapazitäten. Die Frage ist zunehmend, ob die Monetarisierung und Produktivitätsgewinne mit diesem Investitionsvolumen Schritt halten können.
Wie reagieren Sie darauf im Aktienbereich?
Wir sind selektiver geworden. Wir haben unser Engagement in einigen Hyperscalern reduziert, bei denen die Bewertungen weiterhin anspruchsvoll sind und die steigenden KI-Investitionsausgaben die Generierung von Free Cashflow belasten. Software ist nach der jüngsten Neubewertung interessanter geworden, doch die Bewertungen lassen weiterhin nur wenig Spielraum für Enttäuschungen. Heute sehen wir attraktivere Chancen in Teilen der Halbleiter-Wertschöpfungskette, insbesondere bei Unternehmen mit schwer reproduzierbaren Wettbewerbsvorteilen in der modernsten Fertigung, bei Speicherchips und bei Ausrüstung.
Wie stark können die Kurse fallen, wenn die KI-Blase platzen sollte?
Korrekturen von 20, 30 Prozent oder sogar mehr gehören zu einem solchen Zyklus dazu. Das haben wir in diesem Sommer deutlich gesehen, als der SOX um 29 Prozent fiel und einige koreanische KI-Werte um fast 40 Prozent nachgaben. Die Chance liegt jedoch nicht in der Korrektur selbst, sondern darin, die Unternehmen zu identifizieren, deren Ertragskraft und Wettbewerbsvorteile trotz der Korrektur intakt bleiben.
„Geldpolitische Straffung der Zentralbanken ist zu weit gegangen“
Werden Sie den Fonds künftig defensiver positionieren? Falls ja, mit welchen Investments?
Unser Fokus liegt darauf, ein Portfolio aufzubauen, das über eine Vielzahl von Szenarien hinweg möglichst robust ist und gleichzeitig die Risiken berücksichtigt, die wir derzeit sehen. Das bedeutet, Korrelationen zu betrachten und nicht nur Engagements. Eine Anleihe ist nur dann defensiv, wenn sie tatsächlich das Aktienrisiko ausgleicht. Bei einem Inflationsschock können Aktien und Duration gleichzeitig fallen, wie wir 2022 und erneut in jüngeren Phasen von Marktstress gesehen haben. In einem solchen Umfeld kann der bloße Verkauf von Aktien und der Kauf von Anleihen dazu führen, dass man im Endeffekt zweimal demselben zugrunde liegenden Risiko ausgesetzt ist.
Sie haben mehrere Veränderungen im Portfolio vorgenommen. Der Fonds ist jetzt defensiver aufgestellt?
Innerhalb des Aktienportfolios haben wir unser KI-Engagement diversifiziert und uns stärker auf die qualitativ hochwertigeren Bereiche der Wertschöpfungskette konzentriert, während wir unser Engagement in einigen stärker überlaufenen Bereichen mit hohem Beta reduziert haben. Gleichzeitig haben wir die Diversifizierung durch Unternehmen mit transparenteren Cashflows in Sektoren wie Finanzwerten und Gesundheitswesen erhöht.
Wie ist der Bondbereich aufgestellt?
Bei den Anleihen halten wir weiterhin eine relativ niedrige Duration, da wir weiterhin Bedenken hinsichtlich der hartnäckigen Inflation, der Haushaltsdefizite und des Drucks haben, den diese Faktoren auf langfristige Renditen ausüben können. Wir verfolgen jedoch keinen dogmatischen Ansatz: In ausgewählten Märkten, in denen wir der Ansicht sind, dass die geldpolitische Straffung der Zentralbanken zu weit gegangen ist oder die Neubewertung attraktiv geworden ist, haben wir begonnen, die Duration selektiv zu erhöhen.
Wie können Sie den Fonds zusätzlich schützen?
Wir können Risiken zudem direkt über Optionen auf Aktienindizes und – wenn die Volatilität attraktiv bewertet ist – über VIX-Optionen absichern. Diese Absicherungen sind taktischer und nicht dauerhafter Natur: Wir bevorzugen es, Absicherungen zu kaufen, wenn sie günstig sind, und sie zu monetarisieren, wenn sie in Stressphasen an Wert gewinnen. Derzeit sehen wir CDS als eine der attraktivsten Absicherungsmöglichkeiten für risikoreiche Anlagen. Die Credit Spreads sind weiterhin sehr eng, wodurch Absicherungen vergleichsweise günstig sind. Ein deutlicher Anstieg der Volatilität an den Credit- oder Aktienmärkten könnte jedoch zu einer erheblichen Ausweitung der Spreads führen.
„Divergenz zwischen den Konjunktur- und geldpolitischen Zyklen schafft Investment-Chancen“
Gibt es weitere Möglichkeiten der Diversifizierung?
Ja. Diversifizierung beschränkt sich nicht nur auf Aktien und Anleihen. Währungen, Gold und Goldminenaktien können jeweils unterschiedliche Schutzmechanismen bieten, insbesondere wenn die Sorgen über Inflation, die Glaubwürdigkeit der Finanzpolitik oder eine Abwertung der Währung zunehmen. Ziel ist es nicht einfach, weniger Risiko zu halten. Vielmehr soll das Portfolio über mehrere unabhängigen Möglichkeiten verfügen, einen Schock abzufedern. Welche Absicherung die richtige ist, hängt von der Art des Risikos ab – und das Portfolio muss sich entsprechend verändern.
Erwarten Sie, dass die Zinsen in den USA und der Eurozone weiter steigen werden?
Zunächst unterscheiden wir zwischen den Leitzinsen der Zentralbanken und den Renditen langfristiger Staatsanleihen. In den USA muss die Federal Reserve die Leitzinsen möglicherweise nicht weiter anheben, dennoch können die langfristigen Renditen weiter steigen. Das Wachstum bleibt robust, die Inflation liegt weiterhin über dem Zielwert und die Finanzierungslast – von der Emission von US-Staatsanleihen bis hin zur für KI erforderlichen Infrastruktur – ist erheblich. Daher bleiben wir bei langlaufenden US-Staatsanleihen vorsichtig und sehen das Risiko eines weiteren Aufwärtsdrucks am langen Ende der Zinskurve.
Sehen Sie schon erste Einstiegsgelegenheiten?
Ja, die Neubewertung schafft wieder attraktive Bewertungen. In Europa finden wir ausgewählte fünfjährige Nominal- und inflationsindexierte Anleihen zunehmend attraktiv. Sie bieten Carry, positive Realrenditen und einen nützlichen Schutz, falls sich das Wachstum abschwächt oder die EZB weniger restriktiv wird. In Japan sind die Renditen sehr langlaufender Anleihen auf ein Niveau gestiegen, das seit Jahrzehnten nicht mehr erreicht wurde, während der Markt möglicherweise bereits einen großen Teil der geldpolitischen Normalisierung eingepreist hat. Auf diesen Niveaus könnte auch die heimische Nachfrage von Versicherern und Pensionsfonds wieder zunehmen. Wir erwarten daher nicht, dass sich die Zinsen über alle Märkte hinweg in die gleiche Richtung bewegen werden. Diese zunehmende Divergenz zwischen den Konjunktur- und geldpolitischen Zyklen schafft gerade Chancen für einen aktiven und flexiblen Renteninvestor.
Weitere Informationen zum Carmignac Patrimoine finden Sie im Fact Sheet
Das beste Depot für Ihre Fondssparpläne
... finden Sie im Depot-Vergleich von BÖRSE ONLINE.
Häufige Fragen zum Carmignac Patrimoine
Warum ist der Fonds Carmignac Patrimoine so bekannt?
Der Carmignac Patrimoine gilt als eine Art „Star-Fonds“ und Legende unter den Mischfonds, weil er vor allem in Krisenzeiten und durch seine langjährige Historie ein außergewöhnliches Profil aufgebaut hat. Die Hauptgründe dafür sind seine starke Performance während der Finanzkrise 2008/2009 , als der Fonds geradezu Kultstatus erlangte, weil er sich damals durch sein aktives Management und die Absicherung deutlich besser hielt als viele klassische Aktien- oder Mischfonds.
Wie investiert der Carmignac Patrimoine?
Der Fonds kombiniert international gestreute Aktien, Anleihen und Währungen. Das Management steuert die Quoten und Risiken, wie etwa Goldminen oder Anleihedurationen, sehr flexibel und passt sie ständig an
Wer ist Jacques Hirsch?
Jacques Hirsch ist seit 2023 Fondsmanager und Mitglied des Strategischen Investmentkomitees von Carmignac und verantwortet den Makro-Overlay, die Portfoliokonstruktion und das Risikomanagement des Fonds Carmignac Patrimoine. Vor seinem Wechsel war Hirsch zwölf Jahre bei Ruffer als Co-Manager eines Multi-Asset-Fonds tätig. Hinzu kamen bei Goldman Sachs und GLG Partners, die ihm eine breite Erfahrung in Top-down-Analyse, Portfoliokonstruktion und Risikomanagement verschafften.