
 Mein Konto
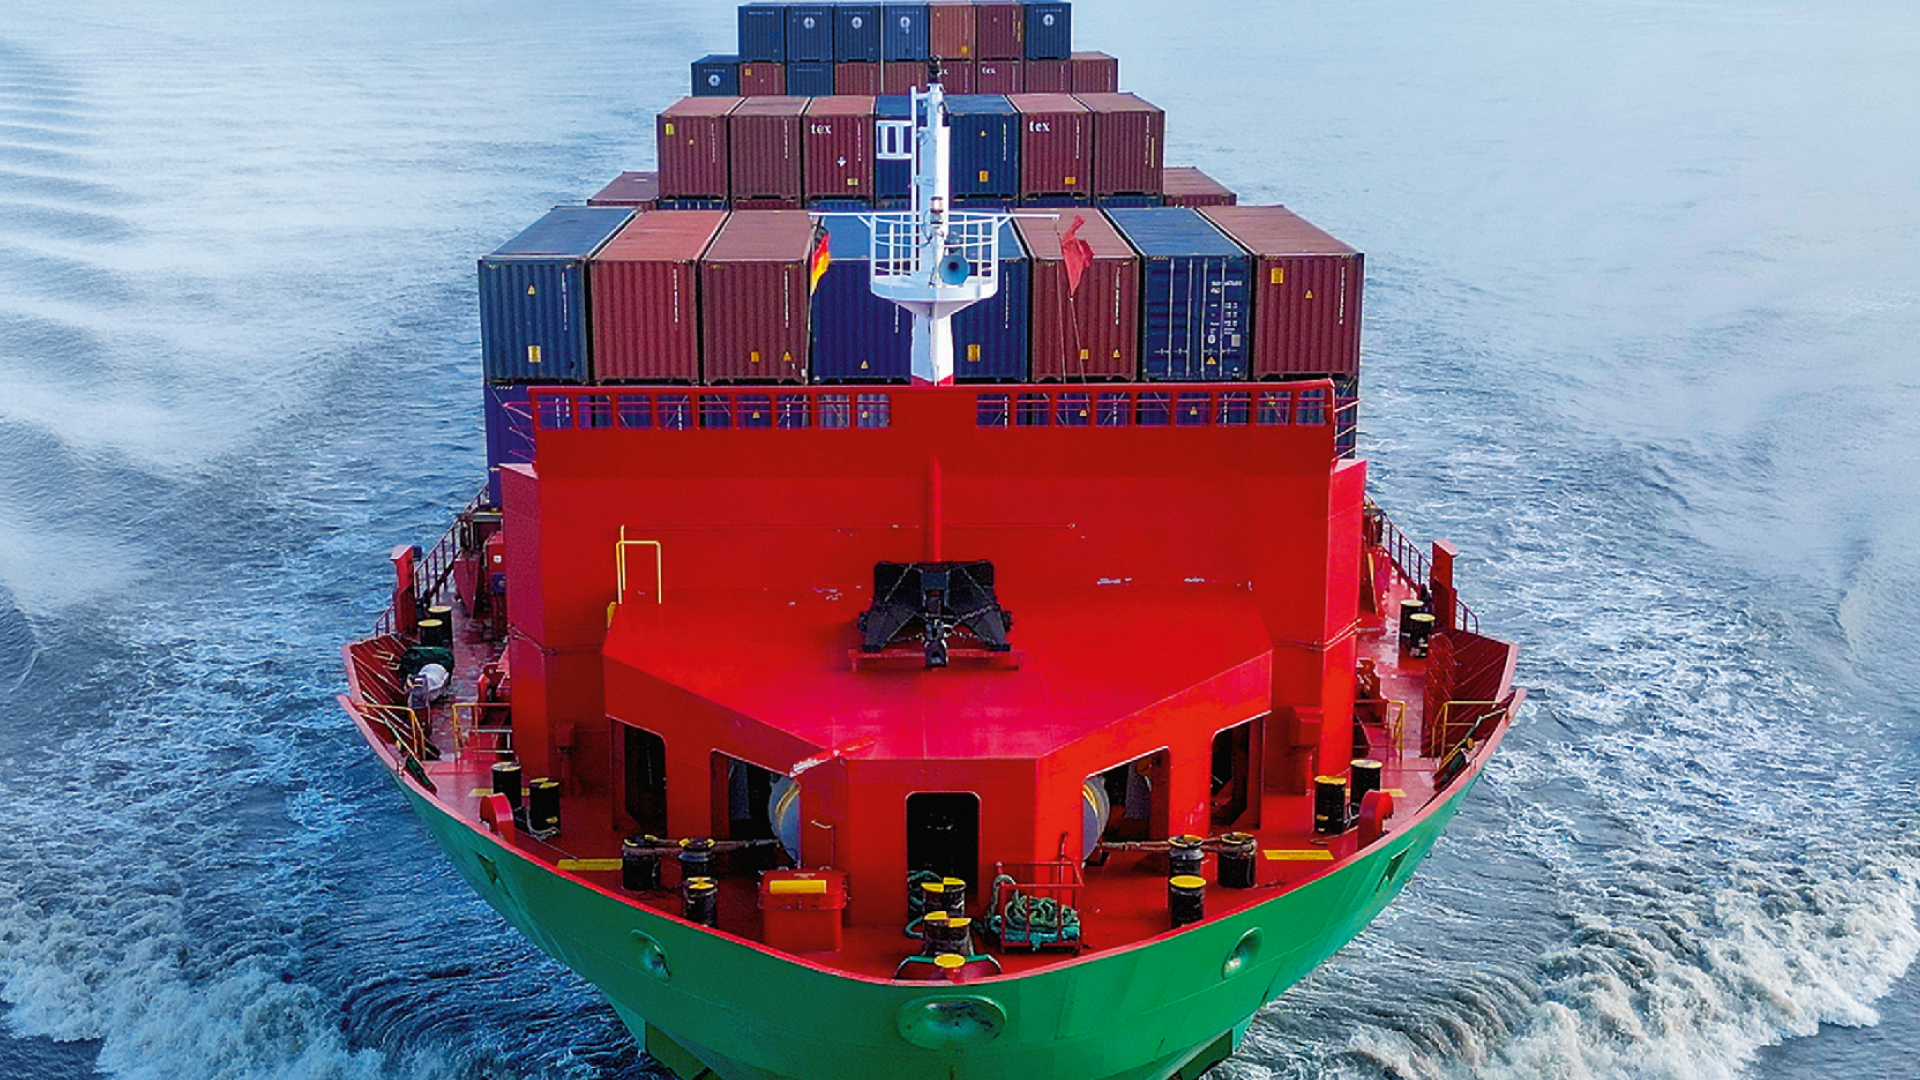


Solide Bilanz, langer Auftragsbestand und ein neues Tankergeschäft: Vieles spricht dafür, dass der Aktienkurs weiter steigt.
Hinweis: Dieser Artikel erschien zuerst am 23. September in der BÖRSE ONLINE-Ausgabe 40/26. Wenn Sie in Zukunft als Erstes die Einschätzung unserer Experten lesen wollen, dann werfen Sie einen Blick auf dieses Angebot.
Es ist selten, dass eine deutsche Schifffahrtsgesellschaft mit soliden Bilanzkennzahlen und einem wachsenden Auftragspolster gleichzeitig glänzt. Bei Ernst Russ ist das derzeit der Fall. Zwar wirken die Halbjahreszahlen 2026 auf den ersten Blick eher schwach. Der Umsatz sank leicht auf 78,6 Millionen Euro, das Ebit ging um mehr als die Hälfte auf 24,6 Millionen Euro zurück. Der Grund ist jedoch rein optisch:
2025 hatten Schiffsverkäufe Sondererträge von gut 32 Millionen Euro gebracht, die nun fehlen. Operativ läuft es rund. Die Charterrate kletterte von 17.400 auf 19.100 US-Dollar pro Tag. Die Flotte ist zu 98,3 Prozent ausgelastet.
Für das Gesamtjahr 2026 kommt ein weiterer, wenn auch einmaliger Ergebnisbaustein hinzu: Im vierten Quartal soll der Verkauf der MS „EF Emma“ vollzogen werden. Er verbessert die Liquidität, senkt das Durchschnittsalter der Flotte und stützt das Jahresergebnis. Immer dann, wenn sich attraktive Angebot ergeben, will das Management reagieren, um Erträge zu erwirtschaften und die Flotte zu verjüngen. Für die Zukunft sieht es gut aus.
Starke Aussichten
Der Charter Backlog, also bereits fest gebuchte künftige Erlöse, stieg von 522 auf 688,6 Millionen Dollar, die durchschnittliche Restlaufzeit der Verträge kletterte von 26 auf 32 Monate. Ein Großteil der Erträge ist damit unabhängig von kurzfristigen Marktschwankungen abgesichert. Ein Kontrapunkt zum launischen Spotmarktgeschäft.
Statt einseitig auf Containerschiffe zu setzen, wächst das Tankerportfolio: Bislang war Ernst Russ vor allem für seine Containerschiffe bekannt. Nach der jüngsten Transaktion wächst die geplante Tankerflotte auf sechs baugleiche Chemikalien- und Produktentanker. Das mindert sowohl das Klumpenrisiko im Containersegment als auch das Ausfallrisiko der Gegenpartei. Finanziell steht Ernst Russ solide da. 117,7 Millionen Euro liquide Mittel stehen nur 66,3 Millionen Euro Schulden gegenüber, die Eigenkapitalquote liegt bei 73,4 Prozent.
Das verschafft Spielraum für weitere Investitionen. Allerdings ist ein Teil der Liquidität bereits für laufende Neubauten verplant. Für die Tanker bestehen Kaufpreisverpflichtungen von 131,4 Millionen Dollar, für zwei Container-Neubauten weitere 85,8 Millionen Dollar. Trotz aller Fortschritte bleibt die Schifffahrt zyklisch. Langfristige Charterverträge schützen kurzfristig, beseitigen aber das Risiko nicht komplett.
Fazit
Insgesamt zeigt sich jedoch ein Unternehmen mit wachsender Ertragsvisibilität, bewusster Risikostreuung und robuster Bilanz. Die ist gepaart mit den Schwankungen der Schifffahrt. Die Aktie der Hamburger ist kein Selbstläufer, aber ein Titel, der durchaus einen Blick wert ist. Obwohl der Kurs deutlich angezogen hat, ist das Unternehmen noch günstig bewertet und wirft mit 2,5 Prozent eine ordentliche Dividende ab. Wie erhöhen Ziel- und Stoppkurs.

